 Escrito por Christina CombenRedactorRevisado por Andrew FentonEditor
Las normas cripto propuestas por la SEC probablemente no desencadenarán un nuevo auge de las ICO
MagazinePublicado26 ago 2026
Las propuestas de la SEC para «regular los criptoactivos» podrían crear FOMO en las primeras rondas. Pero algunos tokens aún podrían quedar en tierra de nadie entre valores y activos que no son valores.
Después de lo que parece una vida entera de preparación, las nuevas normas propuestas por la SEC bajo la Regulación de Activos Cripto finalmente podrían facilitar las ventas públicas de tokens en Estados Unidos.
La propuesta permitiría a los emisores que cumplan los requisitos recaudar hasta 75 millones de dólares durante cualquier período de 12 meses y, potencialmente, permitiría a los proyectos volver a los inversores para recaudar más fondos año tras año mientras desarrollan sus redes.
Eso podría crear un nuevo modelo escalonado para la captación de fondos mediante tokens y, potencialmente, hacer más atractivas las asignaciones iniciales para los inversores que apuesten por valoraciones más altas posteriormente.
Pero antes de poner el champán a enfriar, es poco probable que esto devuelva la euforia desenfrenada de las ofertas iniciales de monedas de 2017, según Lee Reiners, investigador docente de la Universidad de Duke y experto en regulación financiera. Explica a Magazine:
«Mi impresión inicial es que la exención de 75 millones de dólares podría hacer más viables las ofertas públicas de tokens, pero es poco probable que provoque el regreso del auge de las ICO».
¿Podrían los proyectos recaudar 75 millones de dólares cada año?
La propuesta de la Comisión de Bolsa y Valores, presentada el 18 de agosto, crea dos exenciones para determinados contratos de inversión relacionados con activos cripto.
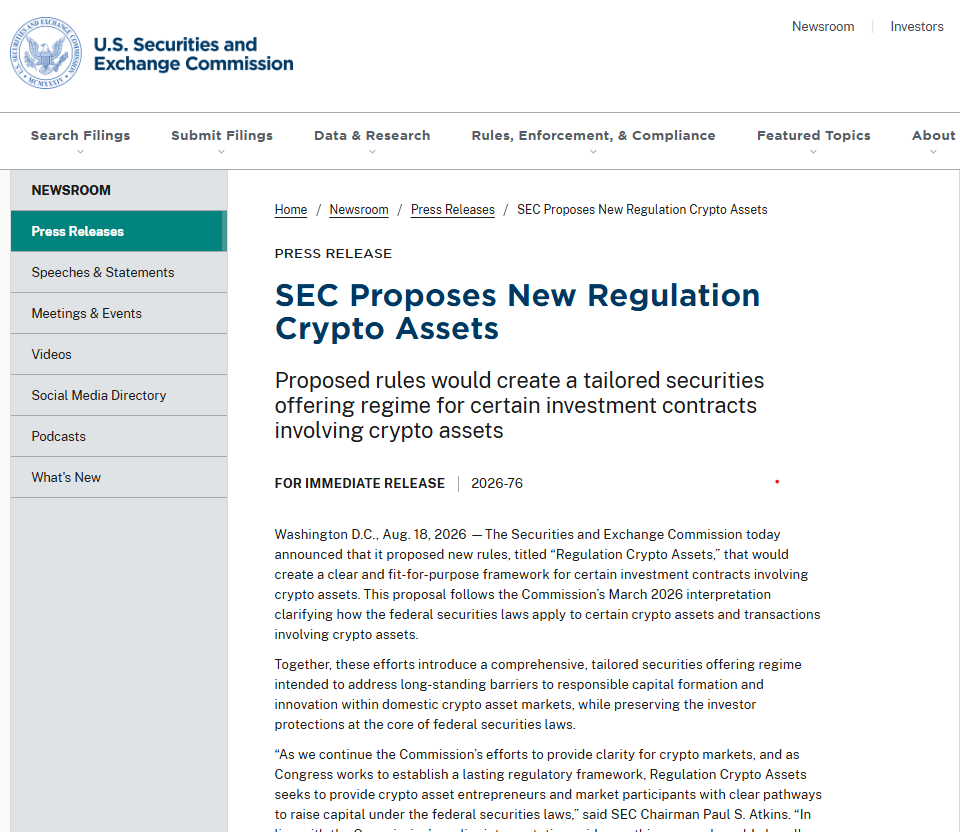
La SEC propone una nueva Regulación de Activos Cripto. Fuente: SEC
La primera es una exención única para startups, para ofertas de hasta 5 millones de dólares durante cuatro años, y la segunda es una exención de captación de fondos mayor, que permite recaudar hasta 75 millones de dólares en cada período de 12 meses.
Relacionado: MiCA endurece las medidas contra USDT en Europa... pero a nadie más le importa
Esta última se basa en parte en la Regulación A y conlleva requisitos de divulgación y de presentación periódica de informes.
¿Significa la naturaleza renovable del límite de 75 millones de dólares que un proyecto podría simplemente recaudar 75 millones, desarrollarse durante un año y luego volver a recaudar otros 75 millones?
La respuesta parece ser sí.
Drew Hinkes, socio de Winston Taylor, explica a Magazine que la limitación de 12 meses permitiría realizar «rondas de financiación sucesivas» de 75 millones de dólares cada 12 meses, «siempre que se trate realmente de ofertas distintas».
Entonces, ¿cuál es el inconveniente?
Lilya Tessler, socia y responsable del grupo Global FinTech y Blockchain de Sidley, afirma que, aunque «nada impide que un emisor se acoja a la exención más de una vez», cada ronda «no es automática».
Las rondas posteriores exigirían presentar una nueva declaración de oferta y someterse a una revisión del personal de la SEC, y los emisores tendrían que seguir presentando informes anuales y semestrales. También tendrían que «divulgar cuánto recaudó el emisor al amparo de la exención durante los 12 meses anteriores para que pueda verificarse el límite», afirma Tessler.
Aun así, las normas propuestas ofrecen una mejora sustancial con respecto a la situación actual. Un proyecto que busque recaudar 225 millones de dólares en total, por ejemplo, podría potencialmente captar los fondos por partes y volver más adelante ante los inversores con una red más desarrollada y una valoración más alta.
¿Podría un límite generar un FOMO al estilo de las ICO?
Eso plantea otra pregunta evidente. ¿Podría el techo de 75 millones de dólares hacer que las asignaciones iniciales de tokens fueran más codiciadas y desatar en la primera ronda una oleada de FOMO inducido por el deseo de enriquecerse rápidamente?
Es posible. Reiners afirma que ese es uno de los posibles resultados:
«Si los inversores esperan que un emisor exitoso realice ofertas posteriores con una valoración más alta, una asignación inicial podría volverse más atractiva precisamente porque es limitada».
Sin embargo, eso no difiere demasiado de la forma en que actualmente se estructuran muchas ventas de tokens y de acciones. SpaceX vendió menos del 5 % de su capital total durante la reciente OPV. «La escasez, tanto en las ventas de tokens como en las ofertas exentas de valores tradicionales, es muy anterior a esta propuesta: los emisores siempre han podido limitar el tamaño de las rondas y pueden seguir haciéndolo», afirma Tessler.
Los inversores no acreditados tampoco podrán apostarlo «todo» en una sola venta de tokens, como han hecho en el pasado. Tessler afirma que la propuesta de la SEC les limita a comprar «el 10 % del mayor valor entre sus ingresos y su patrimonio neto», independientemente de la ronda en la que participen.
Relacionado: Un hacker de sombrero blanco recupera 2 millones de dólares de un contrato inteligente defectuoso de una ICO de 2016
Por qué probablemente esto no será como 2017 otra vez
Hay otras razones para no esperar el regreso de 2017, entre ellas que una generación de inversores cripto ha sufrido las consecuencias de las promesas extravagantes y la pésima tokenómica de las ICO anteriores. Hasta el 90 % de los proyectos financiados mediante ICO entre 2017 y 2019 terminaron fracasando. Reiners señala que los mercados de captación de fondos están «determinados por el apetito de los inversores, la economía de los tokens, la liquidez, la custodia y el daño reputacional dejado por el último ciclo de las ICO».
La SEC estima que alrededor de 130 ofertas utilizarían cada año las dos nuevas exenciones y que unos 475 emisores podrían acogerse al puerto seguro más amplio para contratos de inversión. Eso se parece menos a un tsunami y más a un goteo constante.
La SEC propone una regulación largamente esperada para la emisión primaria de tokens. Fuente: Galaxy.
Pero la propuesta de la SEC sigue siendo muy positiva para los emisores de tokens que intentan sortear el campo minado legal de las leyes de valores en Estados Unidos; el tipo de situación por la que Tezos y Telegram habrían entregado gustosamente sus brazos derechos tras sus batallas multimillonarias por las leyes de valores estadounidenses.
En lugar de obligar a los emisores a evaluar por sí mismos si sus ofertas encajan en los marcos existentes de la legislación de valores, la SEC propone una vía regulatoria explícita para captar capital. Como el abogado especializado en criptomonedas Jake Chervinsky dice, «ya era hora».
¿Qué ocurre cuando el token empieza a cotizar?
Sin embargo, existen algunos posibles campos minados. La propuesta de la SEC afirma que el contrato de inversión asociado a un activo cripto puede seguir transfiriéndose a compradores posteriores en operaciones del mercado secundario hasta que el activo cripto se separe de las declaraciones o promesas del emisor.
En otras palabras, si el equipo que vende un token que no es un valor sugiere que los inversores del mercado secundario pueden esperar razonablemente obtener beneficios gracias a los esfuerzos esenciales del equipo directivo, podría quedar sujeto a un contrato de inversión.
Relacionado: «Nos negamos a hacer una ICO»: la verdad detrás de la tokenómica de Canton
Hinkes considera que eso crea un posible problema:
«Si una operación con un activo cripto cubierto que no es un valor provoca la transferencia del contrato de inversión del vendedor del criptoactivo al comprador del criptoactivo, existe el riesgo de que la venta del criptoactivo se considere una operación con valores».
Eso podría convertirse en un problema para los exchanges y otras plataformas de negociación.
Una nueva vía para captar fondos, pero persisten los viejos riesgos
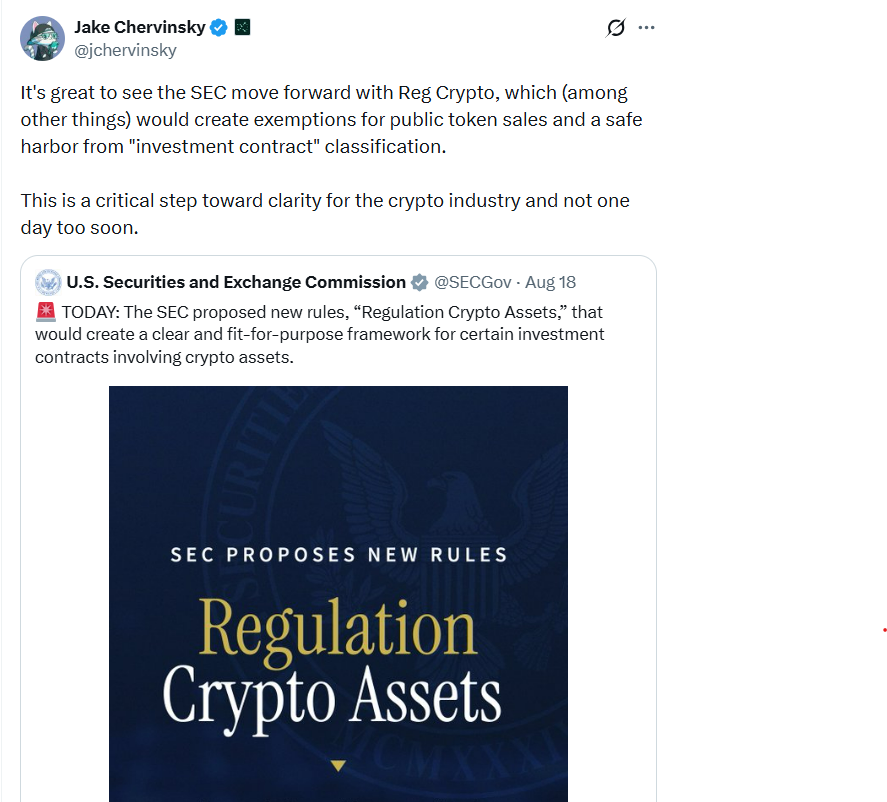
La SEC avanza con la Regulación Cripto. Fuente: Jake Chervinsky
La posibilidad de que los tokens caigan en una tierra de nadie entre valores y activos que no son valores también preocupa a Reiners. Afirma que los proyectos podrían aprender a operar dentro del nuevo marco sin abordar las preocupaciones subyacentes sobre la protección de los inversores:
«Una exención para ofertas públicas podría convertirse en un vehículo para el arbitraje regulatorio [...] Un emisor de tokens podría cumplir las condiciones formales para una venta exenta y, al mismo tiempo, seguir comercializando un activo cuyo valor dependa en gran medida de los esfuerzos directivos del emisor».
Eso dejaría a los inversores minoristas en la misma zona gris que hace una década, expuestos a «divulgaciones opacas, participaciones internas concentradas y promoción agresiva».
Magazine: La directora ejecutiva de Bitget no se cree el repunte de Bitcoin: espera los 50.000 dólares
Cointelegraph publica reportajes extensos, análisis y periodismo narrativo elaborados por el equipo editorial interno de Cointelegraph, con experiencia en la materia. Todos los artículos son editados y revisados por los editores de Cointelegraph conforme a nuestros estándares editoriales. Algunos artículos contienen enlaces de afiliados, por los que Cointelegraph puede obtener una comisión. Estas relaciones no influyen en los productos que reseñamos ni en nuestras conclusiones editoriales. El contenido publicado aquí no constituye asesoramiento financiero, legal ni de inversión. Los lectores deben realizar su propia investigación y consultar a profesionales calificados cuando sea necesario. Cointelegraph mantiene una independencia editorial total.
Más sobre el tema