 Escrito por Christina CombenRedactorRevisado por Andrew FentonEditor
Ganadores y perdedores de las nuevas reglas de la SEC sobre acciones tokenizadas
MagazinePublicado23 sept 2026
La SEC ha abierto una vía de cinco años para las acciones tokenizadas, pero solo algunos productos y plataformas encajan en el modelo. ¿Saldrán ganando Uniswap, Robinhood, Coinbase o Kraken?
«La tokenización está llegando a Estados Unidos», dijo el director ejecutivo de Robinhood, Vlad Tenev, después de que la SEC anunciara su Exención de Innovación la semana pasada, y parece que los mercados recibieron bien la medida.
BTC y ETH se dispararon más de un 10%, y el token UNI de Uniswap —un protocolo que parece que podría convertirse en un terreno privilegiado para la negociación de acciones tokenizadas— ganó más de un 30% en los días siguientes.
Aunque la Comisión de Bolsa y Valores ha dado luz verde a las acciones tokenizadas en Estados Unidos, la mayoría de los tokens de acciones existentes quedan fuera de las nuevas normas.
La nueva Exención de Innovación de cinco años de la comisión crea una vía para que ciertas plataformas negocien acciones tokenizadas del Sistema Nacional de Mercado (NMS) onchain sin registrarse como bolsas de valores, y para que terceros tokenicen acciones, pero solo bajo un conjunto específico de condiciones.
Los tokens deben otorgar a sus titulares los mismos «derechos y privilegios» que las acciones subyacentes, y las plataformas de negociación deben autorizar a los usuarios y los pools.
Relacionado: Kraken lleva el rendimiento de DeFi a las acciones y los ETF tokenizados
No todas las acciones tokenizadas son iguales. Un token puede parecer una acción y seguir el precio de una acción sin proporcionar los derechos de accionista propios de una acción. Según las nuevas normas, eso se clasifica como una acción sintética y no cumple los requisitos.
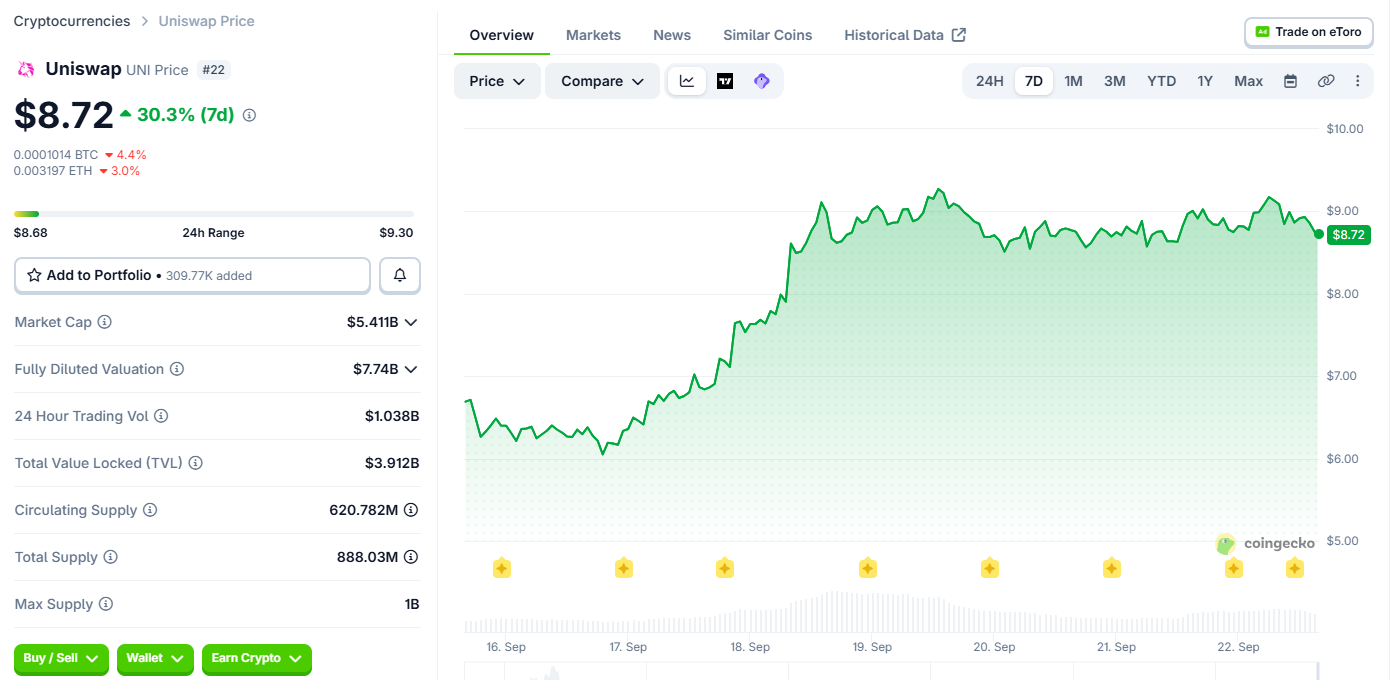
UNI ganó más de un 30% tras el anuncio de la SEC. Fuente: CoinGecko
Eso significa que algunos de los principales actores del sector podrían llevar ya ventaja, mientras que otros tendrán que ponerse al día. Como declaró a Magazine Peter Curley, responsable de asuntos regulatorios globales de Ondo Finance:
«No todo lo que hacemos encajará, y no pasa nada. Lo importante es que la SEC actuó en lugar de esperar a que el Congreso terminara el trabajo».
La vía de tokenización de la SEC es estrecha
La orden de la SEC del 17 de septiembre concede a ciertas plataformas una exención temporal de la obligación de registrarse como bolsas cuando negocian acciones tokenizadas del NMS a través de pools de liquidez AMM autorizados.
En otras palabras, la agencia ha abierto una vía para la negociación de acciones onchain, pero es bastante específica, y el propio token adquiere tanta importancia como la plataforma.
Para cumplir los requisitos, una acción tokenizada debe otorgar a sus titulares los mismos derechos de dividendos y voto que el valor subyacente.
Aunque un tercero puede tokenizar una acción sin estar afiliado al emisor, el emisor tiene la oportunidad de rechazar el token antes de que pueda negociarse.
Eso excluye la exposición sintética, lo que supone una mala noticia para los Stock Tokens de Robinhood y los xStocks de Kraken en sus formas actuales.
La comisionada Hester Peirce subrayó que la exención cubre un modelo concreto, no todas las formas posibles de negociar valores tokenizados, aunque señaló que la SEC está abierta a otros modelos fuera de la estructura TSV.
Los productos más cercanos al modelo de la SEC
Los tokens de acciones de Coinbase se acercan al modelo.
El 14 de septiembre, el director ejecutivo Brian Armstrong dijo que la empresa había «establecido el estándar» con sus acciones tokenizadas, ya que no son sintéticas ni instrumentos de deuda, sino «valores reales totalmente respaldados, canjeables por las acciones subyacentes, con dividendos integrados», y derechos de voto «próximamente».
Relacionado: La cadena de Robinhood generará 160 millones de dólares en comisiones anuales para 2028: Bernstein
Sin embargo, la actual oferta de acciones tokenizadas de Coinbase está dirigida a clientes no estadounidenses, y su infraestructura de exchange se basa en un libro central de órdenes con límite. La exención de la SEC se basa en TSV que proporcionan pools de liquidez AMM autorizados. Coinbase opera la red Base, por lo que tiene opciones en ese sentido.
Ondo lanzó valores estadounidenses tokenizados en junio, con las acciones subyacentes mantenidas bajo custodia tradicional y el token representando onchain el derecho del inversor.
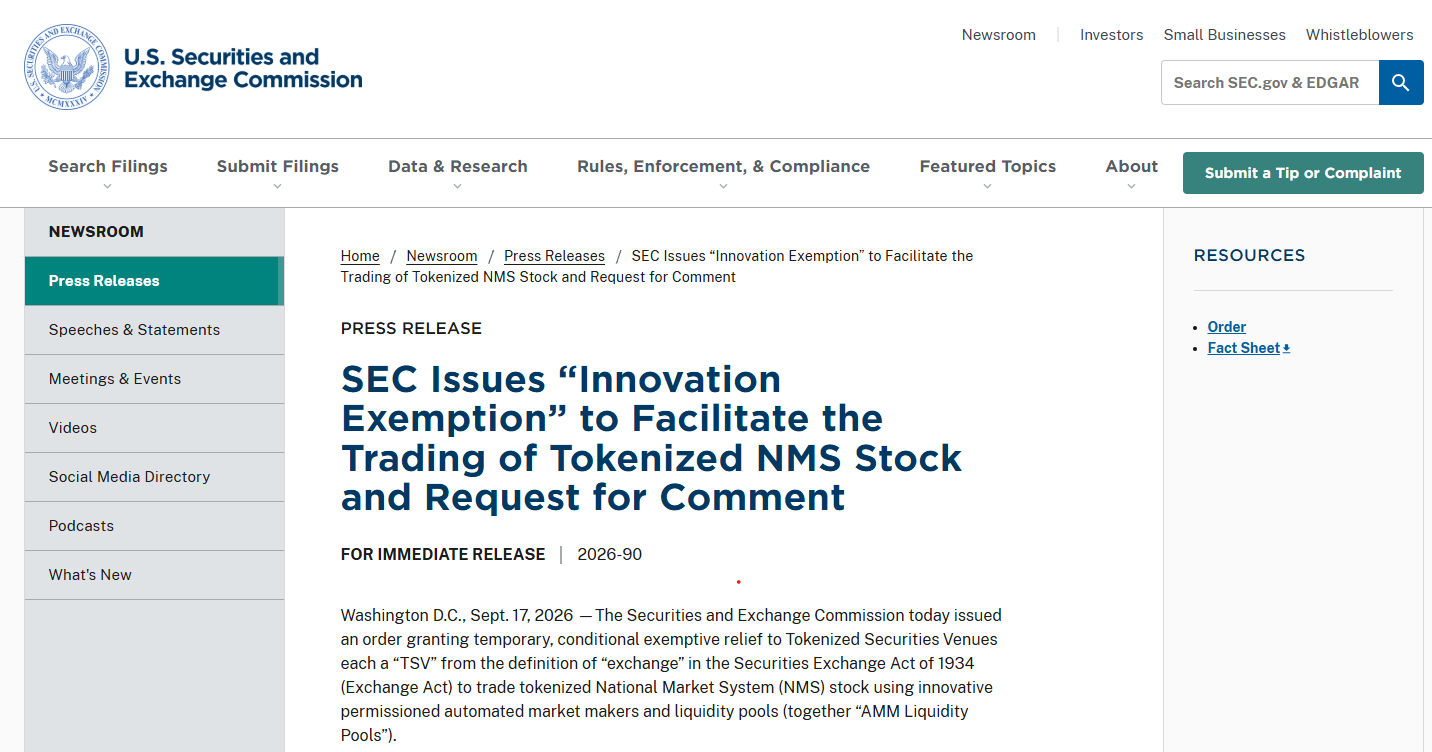
La SEC emite la Exención de Innovación. Fuente: SEC
También adquirió Oasis Pro, que incluye un agente de bolsa registrado ante la SEC, un ATS y un agente de transferencias, con infraestructura tanto en el ámbito tradicional como en el onchain del mercado.
Curley afirma que la exención de la SEC favorece «exactamente el modelo que ya hemos demostrado: basado en custodia y derechos económicos, con derechos reales de accionista y acciones corporativas que se transfieren al titular». Sin embargo, añade: «No damos por sentado que nada quede aprobado automáticamente».
Tanto Coinbase como Ondo cuentan con partes de la infraestructura que la SEC parece buscar. Ninguna puede asumir que su estructura actual cumple los requisitos sin algunos ajustes, pero quizá tengan menos que reconstruir.
Los pools autorizados de Uniswap podrían abrir la puerta
La exención de la SEC está diseñada específicamente en torno a pools de liquidez AMM autorizados, lo que parece una buena noticia para Uniswap.
El protocolo introdujo los Permissioned Pools para v4 en julio, permitiendo negociar activos regulados mediante AMM con el cumplimiento aplicado directamente onchain.
Aunque eso no convierte a Uniswap en un TSV, los operadores que estén construyendo uno podrían utilizar su infraestructura v4, ya que los Permissioned Pools permiten a los emisores controlar quién puede negociar o proporcionar liquidez, en consonancia con los requisitos de la SEC.
El acceso autorizado requiere verificación de identidad (KYC), conservación de registros, avisos públicos y transparencia de las transacciones.
Si esa infraestructura puede conectarse con los derechos de los accionistas y la infraestructura regulatoria exigida para la negociación de valores estadounidenses, Uniswap podría contar con un marco adaptable al modelo de la SEC.
Robinhood tiene los usuarios, pero no el producto adecuado
Robinhood ya cuenta con alrededor de 200 tokens de acciones negociándose en Robinhood Chain, que Tenev ha descrito como respaldados uno a uno y totalmente componibles con DeFi.
Pero Jaewon Kim, responsable de investigación de Four Pillars, señaló que la orden de la SEC excluye la exposición sintética, lo que deja fuera productos como los Stock Tokens y los xStocks de Kraken.
Los Stock Tokens de Robinhood son valores de deuda tokenizados emitidos por Robinhood Assets (Jersey) Limited. Eso significa que proporcionan exposición económica a las acciones subyacentes, pero no otorgan a sus titulares derechos legales o beneficiarios. Tampoco están registrados conforme a las leyes de valores estadounidenses ni están disponibles para personas estadounidenses.
El presidente Paul Atkins afirma que el periodo permitirá que el mercado se «desarrolle». Fuente: SEC
Pero aunque el producto actual de Robinhood no cumple las normas de la SEC, su distribución y su infraestructura blockchain podrían darle una gran ventaja si logra adaptar su modelo a los nuevos requisitos.
Los xStocks de Kraken están totalmente respaldados por acciones subyacentes, pero tampoco otorgan a sus titulares los mismos derechos que las acciones convencionales. Y estar respaldados por acciones no basta para acogerse a esta exención.
Bryan Choe, responsable de investigación y operaciones de RWA.xyz, una plataforma de inteligencia de mercado para activos del mundo real (RWA) tokenizados, afirma que la mayoría de los productos de renta variable tokenizada existentes están actualmente patrocinados por terceros, pero espera que eso cambie en los próximos 12 meses.
Declara a Magazine: «Esperamos que la mayoría de los productos pasen a modelos patrocinados por los emisores». Afirma que la exención «alinea a los emisores de tokens con los emisores de acciones» y podría aportar más equilibrio entre los distintos modelos de emisión.
Cinco años para demostrar que las acciones tokenizadas son realmente mejores
La SEC describe la exención como temporal, y el presidente Paul Atkins afirma que el periodo de cinco años permitirá que el mercado se «desarrolle» mientras la comisión «evalúa futuras normas».
Más allá de qué empresa consiga la primera plataforma conforme a la normativa, la verdadera prueba es si las acciones tokenizadas despegarán en primer lugar.
Como dice Curley, los inversores deben acabar obteniendo algo «más rápido, más barato o más útil que una posición en una correduría convencional». Ya se han planteado dudas sobre si la liquidez fragmentada de los tokens de acciones ofrecerá buenos precios o una experiencia de usuario aceptable.
La exención podría permitir la negociación 24/7, la propiedad fraccionada, una liquidación más rápida, la componibilidad onchain y los derechos de los accionistas. Pero, en última instancia, esas ventajas solo importan si a los inversores realmente les importan.
Relacionado: ¿Aún queda alguna posibilidad de salvar la CLARITY Act?
Más sobre el tema