 Escrito por Christina CombenRedactorRevisado por Andrew FentonEditor
Las empresas con tesorería de Bitcoin pueden superar el rendimiento de BTC... pero ¿vale la pena asumir el riesgo?
RevistaPublicado17 sept 2026
Las empresas con tesorería de Bitcoin prometen amplificar los rendimientos frente a invertir únicamente en Bitcoin, pero ¿la posible ganancia compensa los riesgos a la baja?
Ahora hay 179 empresas cotizadas que mantienen Bitcoin en sus balances, todas siguiendo variaciones de la misma fórmula sencilla:
Recaudar capital en los mercados tradicionales, comprar Bitcoin e intentar aumentar la cantidad de BTC que respalda cada acción más rápido de lo que la empresa diluye a los accionistas.
Según Mark Palmer, director gerente y analista sénior de investigación de renta variable en StoneX, así es como las empresas de tesorería intentan «superar» los rendimientos de Bitcoin.
Hacer que esa ecuación funcione es mucho más fácil cuando el precio de Bitcoin sube y los inversores están dispuestos a financiar la siguiente oleada de compras. Por desgracia, la mecánica funciona en ambas direcciones.
Cuando la prima se evapora, el entusiasmo de los inversores disminuye. La financiación se vuelve más difícil, las obligaciones de deuda y rendimiento permanecen, y la misma estructura que superó al activo amplifica las pérdidas durante la caída. No sorprende que las 50 mayores empresas de tesorería de Bitcoin perdieran 83.000 millones de dólares de valor de mercado desde julio de 2025.
La reciente reacción negativa de los accionistas de Metaplanet muestra el tipo de preguntas que surgen cuando las empresas de tesorería diluyen demasiado a sus accionistas.
Es más probable que las empresas de tesorería necesiten recaudar dinero en mercados bajistas, pero esto crea un posible problema. Palmer afirma:
«Emitir acciones con una prima respecto al valor liquidativo y comprar Bitcoin con los ingresos aumenta el respaldo en Bitcoin de cada acción existente. La misma emisión con descuento destruye valor».
Entonces, ¿valen la pena los rendimientos desproporcionados disponibles durante el mercado alcista frente a los riesgos de caída durante el mercado bajista?
Las matemáticas funcionan hasta que los mercados de capitales dejan de cooperar
A pesar de toda la complejidad que rodea a las empresas de tesorería de Bitcoin, la prueba básica para los posibles inversores es relativamente sencilla. ¿Terminan los accionistas con más Bitcoin respaldando cada acción con el tiempo?
Palmer afirma que los inversores deberían mirar más allá de la cifra principal de Bitcoin que posee una empresa y centrarse, en cambio, en «Bitcoin por acción totalmente diluida, neto de deuda y de los derechos de las acciones preferentes».
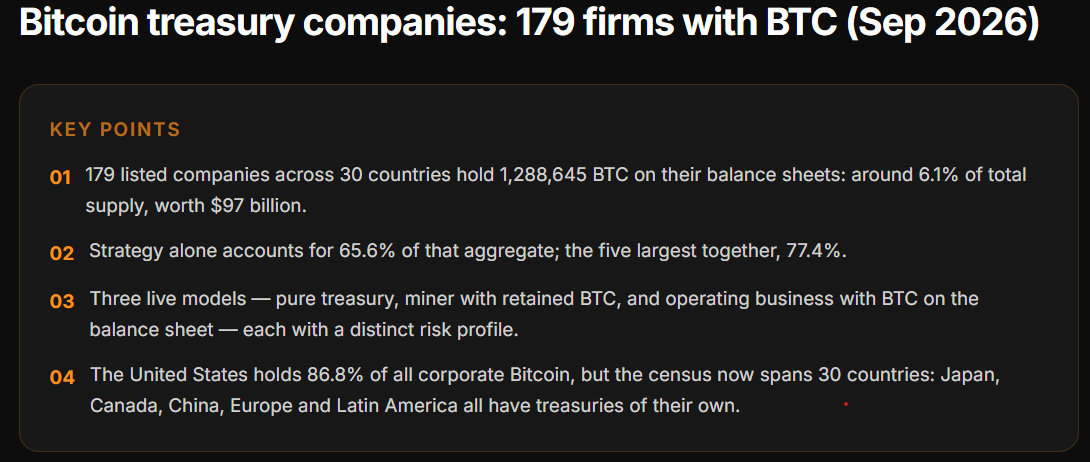
179 empresas de tesorería de Bitcoin a septiembre de 2026. Fuente: SatsIntel
Emitir nuevas acciones no es necesariamente un problema. Lo que importa es si el nuevo capital genera suficiente valor y beneficio adicionales para que las ventajas para los accionistas existentes compensen la dilución.
Relacionado: Metaplanet transfiere 4.800 BTC valorados en 377 millones de dólares a Coinbase Prime
Si la empresa emite acciones por un valor superior al del Bitcoin que las respalda y utiliza ese dinero para comprar más Bitcoin, los accionistas pueden terminar con más Bitcoin por acción. Si recauda dinero por debajo de ese valor, pueden terminar con menos.
Esa dinámica fue muy favorable para Strategy durante el último mercado alcista de Bitcoin, afirma Adam Morgan McCarthy, investigador de LO:TECH y antiguo responsable de investigación de Kaiko, porque Bitcoin estaba aumentando rápidamente. «Pudieron asumir nueva deuda. Pudieron emitir nueva deuda debido a eso».
El primer golpe es la mitad de la batalla
Elegir la tesorería de activo digital adecuada es una decisión clave. Con un par de cientos disponibles actualmente, las empresas con mayor trayectoria tienen ventaja, explica McCarthy:
«Es una ventaja de ser el primero, ¿verdad? Si eres Michael Saylor o eres Bitmine y tienes a este personaje tan carismático al frente, es algo diferente».
El presidente ejecutivo de Strategy, Michael Saylor, se ha convertido en parte de la propia maquinaria de esta operación, y McCarthy afirma que puede mantener la narrativa en marcha incluso cuando no lo hace el precio de Bitcoin. Bitmine, empresa de tesorería de Ethereum, cuenta con una figura igualmente destacada en Tom Lee.
Bitcoin y otras criptomonedas suben y bajan según las narrativas, por lo que contar con un narrador al frente ayuda a mantener el interés de los inversores, especialmente cuando el activo subyacente se encuentra en caída libre. Pero McCarthy advierte:
«No creo que haya espacio suficiente para cien Michael Saylors; no hay suficientes personas así».
Relacionado: Strategy recauda 334 millones de dólares mediante ventas de acciones, pero no compra Bitcoin
McCarthy afirma que muchas de las empresas que siguieron a Strategy básicamente solo compraban Bitcoin y esperaban que el precio de sus acciones siguiera la misma dirección. «No tenían un plan de salida» para cuando la dinámica se invirtiera, afirma, y espera que la depuración sea aún más brutal:
«Creo que eliminará aproximadamente al 95%».
La estructura corporativa viene con cargas
También hay formas más sencillas de obtener exposición a Bitcoin: comprarlo directamente en un exchange o mediante un fondo cotizado en bolsa (ETF) de Bitcoin al contado.
Los ETF al contado permiten a los inversores de las finanzas tradicionales comprar Bitcoin a través de una cuenta de corretaje convencional, sin tener que considerar la gestión, la estructura de financiación o los riesgos de gobernanza corporativa de una empresa de tesorería de activos digitales.
La ingeniería financiera creativa puede ser difícil de entender para los inversores minoristas, afirma Palmer:
«El mayor riesgo al que se enfrentan los inversores que compran acciones de empresas de tesorería de Bitcoin es olvidar que el derecho de los accionistas comunes es residual, ya que la deuda convertible y las acciones preferentes perpetuas tienen prioridad sobre ellos».
Esos instrumentos, añade, «conllevan obligaciones de pago en efectivo que el propio Bitcoin no genera».
Entonces, ¿pueden las empresas de tesorería superar a Bitcoin?
Matt Cole, director ejecutivo de Strive, una de las mayores empresas de tesorería de Bitcoin, afirma que los inversores solo deberían mirar el marcador:
«Strategy ha superado ampliamente a Bitcoin desde que adoptó su estrategia. Metaplanet también ha superado a Bitcoin desde su inicio, y Strive ha superado a Bitcoin tanto desde que anunció nuestra estrategia en mayo de 2025 como en lo que va de 2026».
Añade que «Strive no ha vendido ni un solo Bitcoin y, durante un mercado bajista de Bitcoin, hemos aumentado nuestras tenencias aproximadamente cuatro veces mientras superábamos a Bitcoin».
David Bailey, director ejecutivo de Nakamoto, presenta un argumento similar sobre Metaplanet, afirmando que fue «la acción con mejor rendimiento del mundo durante casi dos años» y que «ha subido un 1.300% desde su génesis».
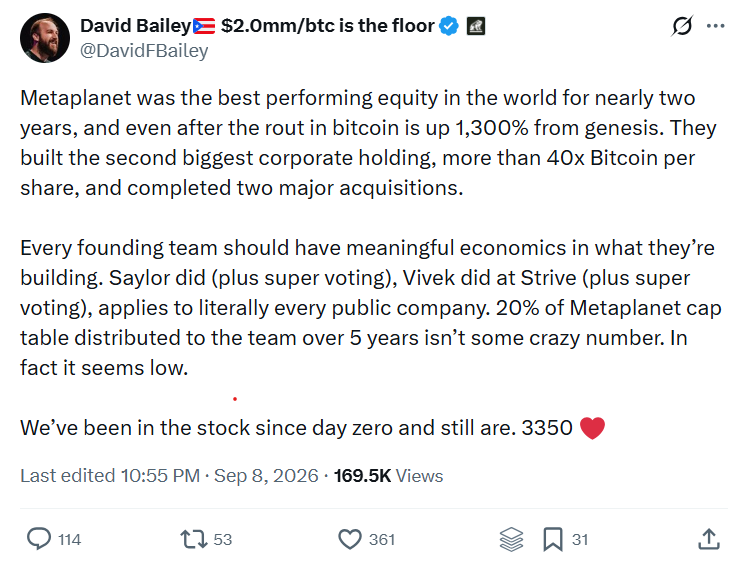
David Bailey afirma que Metaplanet fue la acción con mejor rendimiento durante 2 años. Fuente: David Bailey.
A pesar de los rendimientos obtenidos hasta la fecha, el vencimiento de la deuda y las obligaciones de rendimiento aún pueden causar problemas más adelante. Y algunas empresas sin el mismo acceso al capital, seguimiento de los inversores o capacidad financiera del balance han descubierto lo rápido que la operación puede volverse en su contra. Los dos ejemplos más destacados son la propia Nakamoto Inc. de Bailey, cuyas acciones cayeron un 99% desde su máximo de 2025, y la empresa británica Satsuma Technology, que experimentó un descenso similar.
La opinión del propio McCarthy es reveladora. Cuando se le pregunta cómo invertiría 100.000 dólares para obtener exposición a Bitcoin, afirma que «compraría principalmente un ETF» y que podría destinar una cantidad menor a Strategy «por la volatilidad».
Al final del día, comprar Bitcoin es apostar por Bitcoin. Comprar una empresa de tesorería es apostar por Bitcoin más una apuesta adicional por las personas, la estructura de financiación, el balance y la gobernanza corporativa que lo acompañan.
Revista: Strategy se convirtió en un símbolo del desplome de las puntocom: ¿podría repetirse la historia?
Cointelegraph publica reportajes extensos, análisis y periodismo narrativo elaborados por el equipo editorial interno de Cointelegraph, con experiencia en la materia. Todos los artículos son editados y revisados por los editores de Cointelegraph conforme a nuestros estándares editoriales. Algunos artículos contienen enlaces de afiliados, por los que Cointelegraph puede obtener una comisión. Estas relaciones no influyen en los productos que reseñamos ni en nuestras conclusiones editoriales. El contenido publicado aquí no constituye asesoramiento financiero, legal ni de inversión. Los lectores deben realizar su propia investigación y consultar a profesionales calificados cuando sea necesario. Cointelegraph mantiene una independencia editorial total.
Más sobre el tema