 Escrito por Christina CombenEditorRevisado por Andrew FentonEditor
Los bancos prohíben los agentes de IA por preocupaciones de seguridad… y competencia
RevistaPublicado16 nov 2026
Los agentes de IA están destinados a automatizar las tareas bancarias cotidianas, pero los bancos aún no están preparados para ceder el control de la relación con el cliente.
Los bancos del Reino Unido han trazado una línea sobre cuánto acceso debería tener la inteligencia artificial al dinero de sus clientes.
Cuatro bancos, entre ellos HSBC, Barclays, Lloyds, NatWest y Nationwide, han pasado a bloquear o restringir el acceso de agentes de IA de terceros a las cuentas de los clientes, especialmente cuando pueden realizar transacciones sin la intervención del cliente.
Aún no hay pruebas de que los agentes de IA hayan accedido a cuentas bancarias del Reino Unido, pero los grandes prestamistas están preocupados por lo que ocurriría si un sistema automatizado gestionara mal el dinero de los clientes y por quién asumiría la responsabilidad.
Los bancos podrían tener también otras preocupaciones no expresadas.
Edgars Nemše, director ejecutivo de GenLayer Foundation, un proyecto de infraestructura blockchain centrado en la IA, afirma que tareas bancarias rutinarias como pagar facturas, transferir dinero y encontrar mejores tasas podrían delegarse en agentes.
Desafortunadamente para los bancos, esto significa que los agentes podrían encontrar sin problemas una oferta mejor para los clientes en otro lugar tan pronto como se publique en la web.
«En el caso de las cuentas corrientes, eso elimina los costos de cambiar de banco y hace que el sector sea aún más competitivo», declaró Nemše a Magazine.
El riesgo de las corridas bancarias impulsadas por agentes
Ese escenario podría amenazar algo más que la fidelidad de los clientes. En septiembre, Torsten Slok, economista jefe de Apollo, advirtió sobre una posible «corrida bancaria impulsada por agentes».
Si enjambres de agentes comienzan a transferir masivamente el efectivo de los hogares desde cuentas corrientes de bajo rendimiento a alternativas con mayores retornos, eso privaría a los bancos de la financiación de bajo costo de la que dependen para conceder préstamos. Además, la velocidad y la escala «serían un problema para todo el sistema financiero».
Jamie Dimon, director ejecutivo de JPMorgan Chase, también ha advertido contra permitir a agentes externos un acceso irrestricto a las cuentas bancarias. «No quieres agentes descontrolados», dijo en una llamada sobre resultados de octubre.
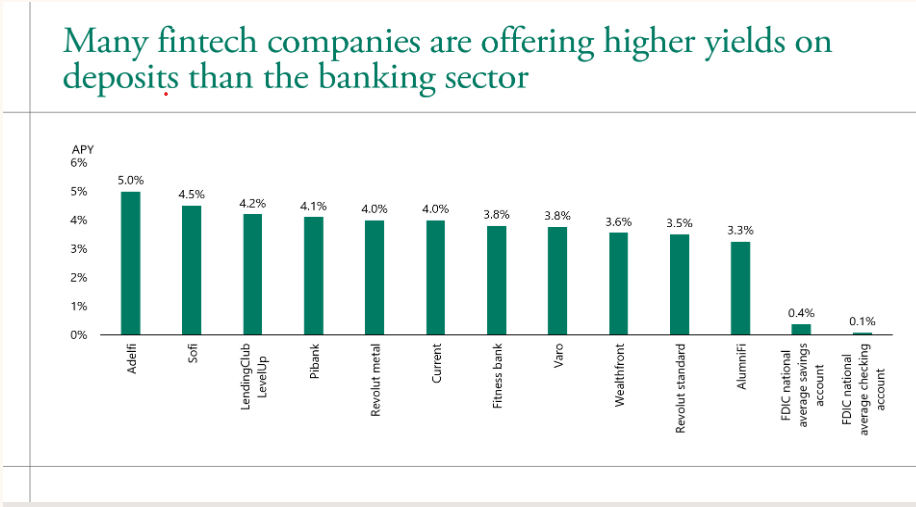
¿Se acerca una corrida bancaria impulsada por agentes? Fuente: Apollo
Independientemente de las medidas a corto plazo para contener la tendencia, cada vez parece más probable que los agentes de IA revolucionen la banca en unos pocos años.
Neeraj Makin, director de estrategia y análisis del grupo Emirates NBD, predice que los agentes darán paso a una nueva era en la que la banca durante todo el día y los pagos casi instantáneos serán normales para 2036.
«Olvídense de esperar 24 horas por un pago o de que los pagos entre países tarden tres días… todo eso ocurrirá en segundos, de forma atómica», afirma, mientras los agentes de IA se hacen cargo de la mayoría de las decisiones financieras.
Los bancos corren el riesgo de perder la interfaz cotidiana con el cliente
Ferdinand Dabitz, director ejecutivo de Augustus, una empresa de banca y pagos nativa de la IA, percibe un cambio similar en la forma en que los clientes interactúan con las instituciones financieras.
«Cada consumidor tendrá 10 agentes y cada empresa tendrá 100 agentes hablando con su banco», afirma Dabitz.
La interfaz humana seguirá siendo importante para gestionar esos agentes y proporcionar una capa de confianza, «especialmente en la banca empresarial», afirma.
Relacionado: Los agentes pueden operar 24/7, pero Yat Siu advierte que podrías perder el acceso en cualquier momento
El equipo de experiencia del desarrollador de Emirates NBD sostuvo en julio que las instituciones financieras deberían crear sus propios marcos para la IA impulsada por agentes, en lugar de permitir que equipos individuales desarrollen agentes sin controles comunes.
Su marco Leap está diseñado para regular cómo los agentes se autentican en los sistemas bancarios centrales, acceden a datos confidenciales y llevan a cabo acciones, con registros de auditoría, monitoreo y supervisión humana incorporados.
Emirates NBD afirma que los bancos deberían crear sus propios marcos para agentes. Fuente: Emirates NBD
Sin embargo, persisten importantes preocupaciones sobre la fiabilidad de los agentes para tomar por sí solos decisiones financieras relevantes.
Una encuesta reciente del Banco de Inglaterra y la FCA reveló que, aunque el 80% de las empresas encuestadas había implementado agentes de IA, solo el 2% utilizaba agentes con amplia autonomía; entre sus principales preocupaciones identificaron la seguridad de los datos, las dependencias de terceros y riesgos como las alucinaciones.
De pagar facturas a tomar decisiones financieras
Es probable que la adopción de la IA no ocurra de la noche a la mañana; «llegará por etapas», afirma Nemše.
«Hoy utilizo un agente para revisar cada mes mis finanzas y las de mi empresa y dejar preparados los pagos, y yo los apruebo. El siguiente paso es el natural: cuando confías en él, le permites gastar pequeñas cantidades sin preguntar».
Las facturas recurrentes, las suscripciones y los propios costos operativos del agente estarían entre las primeras tareas en volverse autónomas, afirma.
Dabitz afirma que la gestión de tesorería corporativa podría ser un área delegada a los agentes, pero señala que los bancos deberán participar en el desarrollo de estas primeras aplicaciones.
¿Quién paga cuando un agente se equivoca?
Aunque los consumidores podrían beneficiarse de automatizar sus finanzas, ¿quién asume la responsabilidad cuando un agente comete un error?
Nemše afirma que los bancos deben ofrecer «acceso delegado como una función normal» para evitar que los clientes compartan sus credenciales con los agentes. Los clientes podrían establecer permisos y límites de gasto, y los agentes podrían realizar transacciones de bajo valor de forma independiente, mientras que las cantidades mayores requerirían aprobación.
Pero los procesos actuales de reclamación podrían tener dificultades si los agentes comienzan a realizar miles de transacciones en nombre de cada cliente. «Incluso si solo una pequeña parte sale mal, son muchas reclamaciones», afirma. «Los procesos para gestionarlas se diseñaron para personas que realizan unos pocos pagos a la semana. Esa parte aún debe construirse».
La Oficina del Contralor de la Moneda de Estados Unidos emitió el 4 de noviembre un marco de supervisión para el uso bancario de lo que denomina «superinteligencia», incluidos los sistemas impulsados por agentes.
Superinteligencia de la OCC: marco de supervisión. Fuente: OCC
El marco pretende ayudar a los inspectores bancarios a evaluar cómo utilizan las instituciones esta tecnología y no introduce nuevos requisitos vinculantes para los bancos. La supervisión debería reflejar las posibles consecuencias de las acciones de un agente, su nivel de autonomía y el grado de supervisión humana.
Por tanto, un sistema de IA que ayude a un empleado bancario a redactar un informe presentaría un riesgo distinto al de uno autorizado a transferir fondos de clientes sin aprobación, y es probable que los bancos que logren ese equilibrio salgan beneficiados.
Magazine: Ha llegado la «mejor oportunidad de compra de Bitcoin de la historia»: Mark Moss
Cointelegraph publica reportajes extensos, análisis y periodismo narrativo elaborados por el equipo editorial interno de Cointelegraph, con experiencia en la materia. Todos los artículos son editados y revisados por los editores de Cointelegraph conforme a nuestros estándares editoriales. Algunos artículos contienen enlaces de afiliados, por los que Cointelegraph puede obtener una comisión. Estas relaciones no influyen en los productos que reseñamos ni en nuestras conclusiones editoriales. El contenido publicado aquí no constituye asesoramiento financiero, legal ni de inversión. Los lectores deben realizar su propia investigación y consultar a profesionales calificados cuando sea necesario. Cointelegraph mantiene una independencia editorial total.
Más sobre el tema