 Escrito por Nate KostarRedactorRevisado por Robert LakinEditor
S&P Global lleva las evaluaciones de riesgo al creciente sector de las bóvedas de préstamos cripto
Últimas NoticiasPublicado5 oct 2026
El nuevo marco de S&P Global evalúa las bóvedas de préstamos de activos digitales en seis categorías de riesgo, mientras los depósitos del sector ascienden a unos 10.000 millones de dólares.
S&P Global Ratings ha puesto en marcha un marco de evaluación de riesgos para las bóvedas de préstamos de activos digitales, a medida que los productos de inversión onchain ganan popularidad.
Según el anuncio del lunes, el marco evalúa las bóvedas en seis áreas: riesgo de calidad crediticia de la cartera, riesgo de desajuste de liquidez, riesgo del curador, riesgo de blockchain, riesgo del protocolo y riesgo de seguridad y gobernanza de la bóveda.
S&P dijo que las evaluaciones analizarán el riesgo de pérdidas para los inversores en bóvedas de préstamos, pero no constituirán calificaciones crediticias ni evaluarán los rendimientos. Asimismo, según la analista de S&P Global Ratings Lisa Schroeer, el marco no fue diseñado para señalar ninguna de las seis categorías como más riesgosa que las demás.
«Una debilidad material en cualquier factor puede limitar la VRA general», dijo Schroeer a Cointelegraph. «Una puntuación sólida en un factor no compensa una debilidad material en otro». Señaló que el enfoque refleja un sector en el que «hay muchos puntos de riesgo/fallo que pueden romperse».
Las bóvedas de préstamos de activos digitales agrupan los depósitos de los inversores y los despliegan mediante estrategias predefinidas gestionadas por contratos inteligentes o curadores humanos. Los depositantes reciben tokens que representan su participación en los activos y los rendimientos de la bóveda.
Según S&P, los depósitos en bóvedas de préstamos de activos digitales alcanzaron unos 10.000 millones de dólares en septiembre, frente a los 1.500 millones de dólares de dos años antes. S&P dijo que planea publicar sus primeras Evaluaciones de Riesgo de Bóvedas en futuros anuncios, aunque no identificó qué bóvedas se evaluarán primero.
Al explicar el posible papel del marco para los inversores, Schroeer dijo: «La evaluación busca aportar más transparencia sobre los riesgos para que cualquier entidad pueda tomar decisiones más informadas al decidir cómo asignar capital a las bóvedas de DeFi».
Relacionado: Kraken añade el S&P 500 a su programa de trading financiado; las materias primas serán las siguientes
Las bóvedas de criptomonedas crecen mientras los riesgos atraen escrutinio
Las bóvedas de criptomonedas se han expandido durante el último año, a medida que exchanges, billeteras y plataformas de DeFi han lanzado productos que agrupan préstamos y otras estrategias generadoras de rendimiento para los usuarios.
En febrero, Wallet in Telegram presentó bóvedas autocustodiadas de BTC, ETH y USDT utilizando infraestructura de Morpho, TAC y Re7. Kraken le siguió en mayo con una bóveda de rendimiento de Bitcoin impulsada por Veda y gestionada por Sentora, que atrajo 30 millones de dólares de 4.000 billeteras durante sus primeras 10 horas.
Desde entonces, el modelo se ha ampliado a los valores tokenizados. En septiembre, Kraken lanzó bóvedas de rendimiento para versiones tokenizadas de Nvidia, el SPDR S&P 500 y los ETF Invesco QQQ, con Sentora gestionando estrategias que prestan los activos a través de mercados DeFi.
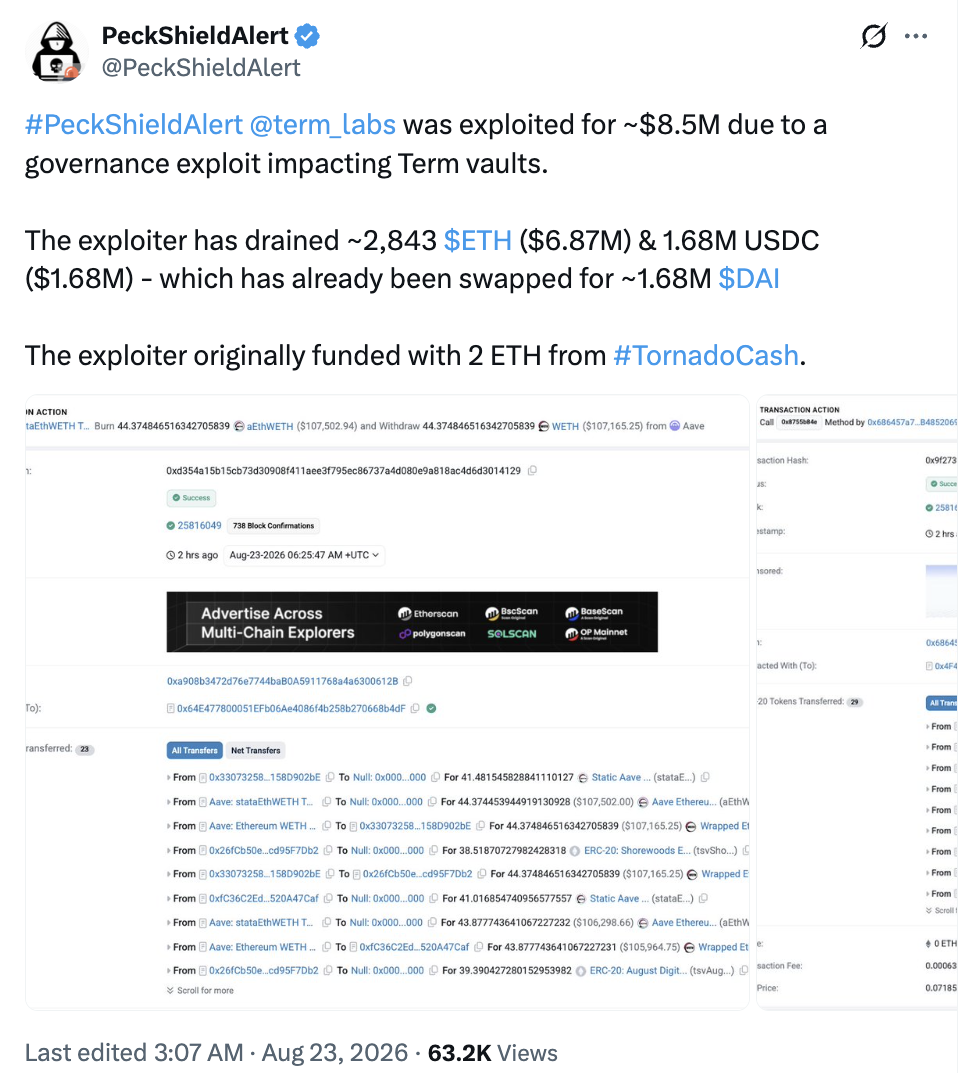
Fuente: PeckShieldAlert
La creciente popularidad de las bóvedas de criptomonedas no ha estado exenta de riesgos. En agosto, el protocolo de préstamos Term Finance perdió una cantidad estimada de 8,5 millones de dólares después de que un atacante explotara el control de gobernanza de sus Meta Vaults.
Por el momento, las bóvedas de criptomonedas permanecen en una zona gris regulatoria en Estados Unidos. En julio, la comisionada de la SEC Hester Peirce dijo que algunas bóvedas y productos de préstamos onchain podrían quedar sujetos a las leyes federales de valores, dependiendo de cómo estén estructurados y operen.
Peirce dijo que las bóvedas que impliquen decisiones discrecionales sobre la asignación de activos, las estrategias de rendimiento, las condiciones de préstamo o los umbrales de liquidación podrían activar requisitos relativos a valores, sociedades de inversión o asesores de inversión.
Cointelegraph está comprometido con un periodismo independiente y transparente. Este artículo de noticias se elabora de conformidad con la Política Editorial de Cointelegraph y tiene como objetivo proporcionar información precisa y oportuna. Se recomienda a los lectores verificar la información de manera independiente. Lea nuestra Política Editorial https://cointelegraph.es/editorial-policy
Más sobre el tema