La liquidez de las stablecoins en LATAM podría depender de pocos proveedores, afirma un inversor
Últimas NoticiasPublicado1 oct 2026
Investigadores del ecosistema latinoamericano de stablecoins advirtieron que «la fragilidad del sistema está concentrada en su capa más delgada»: solo 16 de 494 empresas se enfocan principalmente en liquidez mayorista, tesorería y crédito.
El ecosistema de pagos con stablecoins de América Latina podría depender de un pequeño grupo de proveedores de liquidez subyacentes, lo que potencialmente afectaría la capacidad de los clientes para retirar fondos en moneda local si un proveedor clave pierde el acceso bancario, según Amit Chu, socio de Verda Ventures.
En un informe publicado recientemente por las empresas de capital de riesgo cripto Varys Capital y Verda Ventures, basado en la base de datos Stablescape de Verda, los investigadores analizaron 494 empresas de la región, pero encontraron solo 16 cuyo negocio principal es proporcionar liquidez mayorista de stablecoins a moneda fiduciaria, servicios de tesorería corporativa y crédito, y advirtieron que «la fragilidad del sistema está concentrada en su capa más delgada».
«Hay muchos vendedores de liquidez y muy pocos especialistas. Lo que no podemos ver en los datos públicos es cuántos de ellos asumen por sí mismos el riesgo cambiario y cuántos lo transfieren a las mismas pocas mesas y exchanges. Nuestra opinión es que ocurre lo segundo, y esa es la fragilidad que señala el informe», declaró Chu a Cointelegraph.
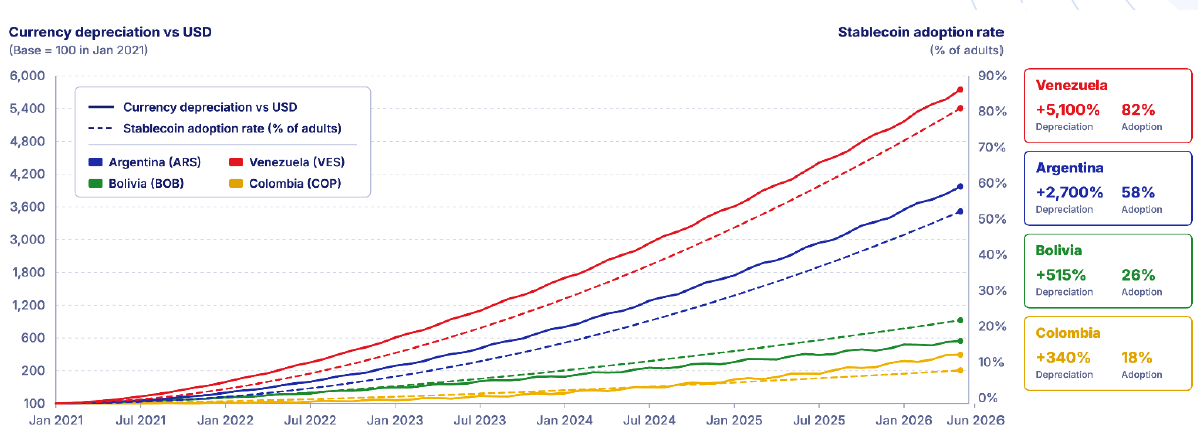
Las stablecoins están desempeñando un papel cada vez más importante en la economía cripto de América Latina. Según un informe de Chainalysis de septiembre, para junio de 2026 las stablecoins representaban el 32,1% del valor cripto transfronterizo, el 22,1% de la actividad P2P nacional y el 17,6% de los saldos en billeteras personales de la región.
Chu dijo que una interrupción que afectara a un proveedor clave podría dejar a los usuarios con stablecoins mientras afrontan mayores costos o demoras al convertirlas a la moneda local.
«El problema estaría en las salidas. Los diferenciales se ampliarían, los retiros a cuentas bancarias locales se ralentizarían o se detendrían, y los fondos en tránsito con la mesa que quebró podrían quedar bloqueados», dijo.
Relacionado: Las empresas de stablecoins tienen una oportunidad adicional de 112.000 millones de dólares en las remesas de LATAM
Sin embargo, el informe no establece en qué medida está concentrada la propia liquidez. Chu dijo que Stablescape no rastrea los volúmenes de transacciones ni proporciona cifras de cuota de mercado. Las bolsas y empresas de pagos clasificadas en otra sección de la base de datos también proporcionan liquidez, aunque Chu dijo que Verda cree que algunas dependen en última instancia de las mismas mesas subyacentes.
Chu dijo que la concesión de licencias es la principal palanca para reducir la concentración, ya que unas normas más claras facilitarían que los bancos atendieran a los proveedores de liquidez. También señaló las stablecoins en moneda local, que podrían permitir que más creadores de mercado liquidaran transacciones onchain, mientras las firmas de trading globales comienzan a cotizar pares de divisas latinoamericanas.
Chu también advirtió contra asumir que un número reducido de especialistas necesariamente indica un problema.
«Los mercados de divisas maduros también tienen muchos menos operadores que empresas orientadas a los clientes. Lo que importa son la redundancia y el capital», dijo.
«Cada moneda importante debería contar con varias mesas independientes y bien capitalizadas, con relaciones bancarias separadas, y cada billetera debería poder enrutar entre múltiples participantes».
El informe identificó en general a América Latina como una oportunidad de crecimiento, especialmente para las empresas que abordan los pagos transfronterizos. Sostuvo que los sistemas bancarios fragmentados y las transferencias costosas generan demanda de servicios que faciliten a las personas y las empresas mover dinero entre países.
Revista: Se acerca la altseason y los traders son más selectivos esta vez
Cointelegraph está comprometido con un periodismo independiente y transparente. Este artículo de noticias se elabora de conformidad con la Política Editorial de Cointelegraph y tiene como objetivo proporcionar información precisa y oportuna. Se recomienda a los lectores verificar la información de manera independiente. Lea nuestra Política Editorial https://cointelegraph.es/editorial-policy
Más sobre el tema