 Escrito por Nate KostarRedactorRevisado por Sam BourgiRedactor
El FMI advierte que los mercados tokenizados podrían amplificar los riesgos financieros
Últimas NoticiasPublicado8 oct 2026
La institución financiera mundial constató que los mercados de acciones tokenizadas son menos líquidos y más volátiles que los mercados tradicionales, pese a la creciente demanda de operaciones 24/7.
La tokenización podría transformar los mercados financieros al hacer más eficientes las operaciones y la liquidación, pero la incertidumbre jurídica y los riesgos para la estabilidad financiera podrían obstaculizar una adopción más amplia, según el Fondo Monetario Internacional (FMI).
En un análisis publicado el jueves, el FMI afirmó que los mercados financieros tokenizados están creciendo rápidamente, pero siguen siendo pequeños en comparación con los mercados tradicionales; entre los principales obstáculos para su expansión se encuentran la escasa interoperabilidad y la falta de activos de liquidación ampliamente aceptados.
La brecha entre el potencial de la tokenización y su escala actual es evidente en la actividad de negociación. Los acuerdos de recompra tokenizados, o repos, dominan la actividad de negociación tokenizada, con un volumen diario medio de transacciones de entre 300.000 y 350.000 millones de dólares, frente a los aproximadamente 13 billones de dólares negociados diariamente en el mercado de repos estadounidense en general.
Más allá de los repos y las stablecoins, el valor pendiente de los activos tokenizados se concentra en productos de crédito y fondos del mercado monetario. Los activos del mundo real (RWA) tokenizados alcanzaron aproximadamente los 65.000 millones de dólares en valor pendiente en julio, una pequeña fracción de los aproximadamente 300 billones de dólares en activos de los mercados de capitales mundiales. El crédito tokenizado representó 30.400 millones de dólares, seguido de los fondos del mercado monetario, con 17.500 millones, mientras que las acciones tokenizadas representaron unos 2.300 millones de dólares.
Relacionado: «No hay vuelta atrás» para las instituciones que avanzan hacia un futuro tokenizado en la cadena, afirma Fidelity
Los inversores adoptan las operaciones 24/7 mientras persisten los riesgos
A pesar de su escala limitada, las acciones tokenizadas están atrayendo a inversores que buscan operaciones ininterrumpidas y propiedad fraccionada. El FMI constató que más de la mitad de la negociación de acciones tokenizadas tuvo lugar fuera del horario habitual del mercado estadounidense, mientras que aproximadamente el 80% de las operaciones involucraron menos de una acción.
El FMI también constató que los movimientos nocturnos de los precios de las acciones tokenizadas parecían reflejarse poco después en los precios de las acciones tradicionales, cuando abrían los mercados, lo que sugiere que los mercados tokenizados podrían proporcionar señales de precios útiles fuera del horario habitual de negociación.
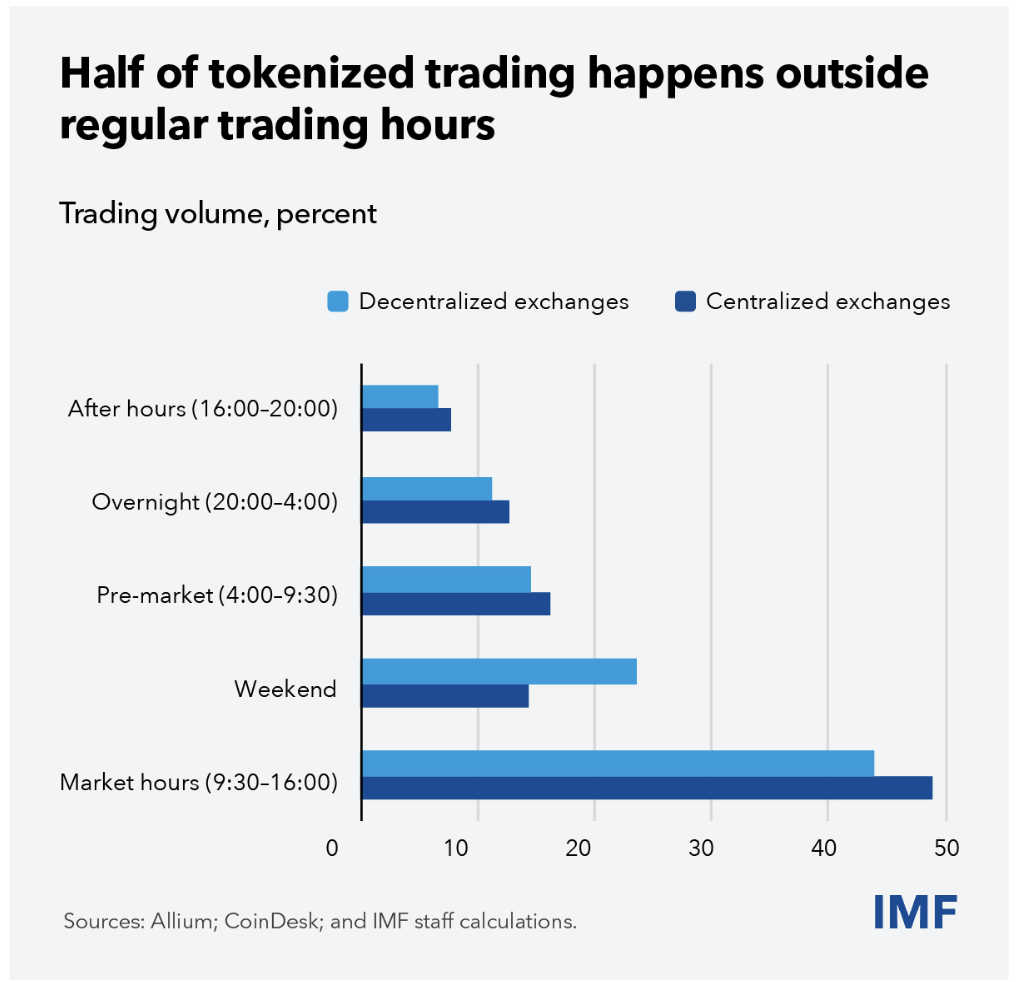
Volúmenes de negociación de acciones tokenizadas por horario de negociación y tipo de bolsa. Fuente: FMI
Sin embargo, el FMI afirmó que las acciones tokenizadas eran significativamente menos líquidas y mostraban una volatilidad realizada aproximadamente 1,5 veces mayor que la de sus equivalentes tradicionales. Advirtió que, a medida que crezcan los mercados tokenizados, una mayor interconexión y un mayor apalancamiento podrían amplificar los riesgos financieros tradicionales, incluidas las ventas forzadas, las retiradas masivas de liquidez y el contagio.
El FMI pidió marcos jurídicos y regulatorios más claros, una mayor interoperabilidad entre los sistemas financieros tokenizados y tradicionales, y salvaguardas para abordar las vulnerabilidades emergentes a medida que se amplíe la adopción. Por ahora, sin embargo, el informe señaló que los riesgos sistémicos siguen siendo limitados porque la adopción continúa siendo relativamente pequeña.
El FMI y los reguladores europeos expresan inquietud por la tokenización
Esta no es la primera vez que el FMI expresa preocupación por la tokenización. En noviembre de 2025, advirtió que la negociación automatizada y los contratos inteligentes interconectados podrían amplificar la volatilidad del mercado y provocar desplomes repentinos.
En abril, advirtió que una liquidación más rápida podría acelerar el estrés financiero, mientras que un análisis de julio destacó riesgos sistémicos derivados de plataformas fragmentadas y una coordinación regulatoria insuficiente.
Los reguladores europeos han expresado preocupaciones similares. El mes pasado, la Autoridad Europea de Valores y Mercados (ESMA) advirtió que los crecientes vínculos entre las criptomonedas y las finanzas tradicionales, incluso a través de acciones tokenizadas, podrían aumentar el riesgo de que las perturbaciones financieras se propaguen entre los mercados.
«La tokenización aún puede transformar las finanzas, pero su futuro estará determinado menos por las posibilidades tecnológicas que por políticas que garanticen profundidad de mercado, confianza y salvaguardas sólidas», concluyeron los autores del FMI en la publicación del blog del jueves.
Revista: Los préstamos de criptomonedas vuelven a crecer… pero ¿han resuelto los riesgos?
Cointelegraph está comprometido con un periodismo independiente y transparente. Este artículo de noticias se elabora de conformidad con la Política Editorial de Cointelegraph y tiene como objetivo proporcionar información precisa y oportuna. Se recomienda a los lectores verificar la información de manera independiente. Lea nuestra Política Editorial https://cointelegraph.es/editorial-policy
Más sobre el tema