 Escrito por Nate KostarRedactorRevisado por Sam BourgiEditor
Los préstamos y el rendimiento de Bitcoin podrían impulsar la próxima ola de demanda institucional, afirma Rootstock
Últimas NoticiasPublicado29 oct 2026
Un nuevo informe sostiene que poner a trabajar las tenencias institucionales de Bitcoin mediante préstamos, garantías y financiación podría generar demanda más allá de su función como reserva de valor.
Un nuevo informe de RootstockLabs, desarrollador de infraestructura para Bitcoin, sostiene que la próxima ola de demanda institucional de Bitcoin podría provenir de los préstamos, la generación de rendimiento y la financiación del balance, ampliando su papel más allá del de reserva de valor.
RootstockLabs estima que actualmente solo el 1,5% del suministro de Bitcoin (BTC) participa en préstamos y finanzas nativas de Bitcoin, mientras que inversores institucionales identificables poseen aproximadamente 3,9 millones de BTC. Poner a trabajar una mayor parte de esas tenencias podría crear demanda adicional del activo sin modificar su suministro fijo.
El análisis identifica dos fuentes emergentes de utilidad financiera: generar rendimientos a partir de tenencias existentes de Bitcoin mediante préstamos y crédito estructurado, y utilizar Bitcoin junto con pasivos denominados en monedas fíat para mejorar la eficiencia del balance corporativo. RootstockLabs sostiene que ambas podrían animar a las instituciones a adquirir y conservar más BTC.
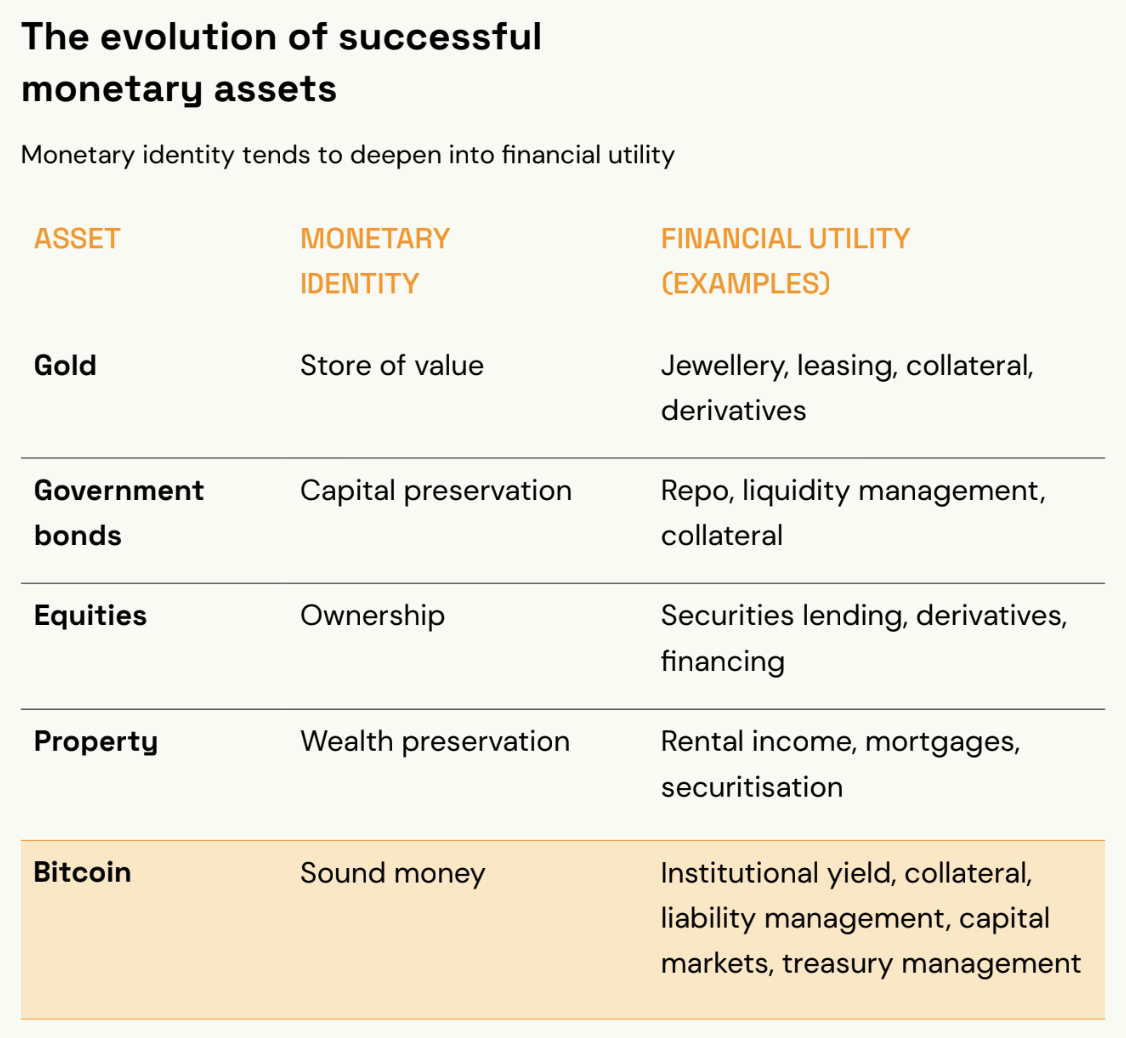
La evolución de la utilidad financiera de Bitcoin en comparación con los activos tradicionales. Fuente: informe de RootstockLabs
El informe plantea un escenario hipotético en el que las tenencias institucionales de Bitcoin se duplican hasta alcanzar 7,8 millones de BTC. Si el 5% de esas tenencias generara un rendimiento anual del 5%, las instituciones producirían colectivamente 19.500 BTC al año. La cifra representa rendimientos potenciales sobre tenencias existentes, no una previsión de nueva demanda de Bitcoin.
Comparando Bitcoin con el oro, el informe sostiene que los activos monetarios exitosos desarrollan fuentes adicionales de demanda más allá de su función original como reservas de valor. Mientras que el oro encontró usos en la joyería y la electrónica, RootstockLabs considera que la próxima fuente de utilidad de Bitcoin surgirá a través de los mercados financieros.
¿Podría la financiarización de Bitcoin introducir nuevos riesgos?
Al ser consultado sobre los riesgos asociados con la creciente financiarización de Bitcoin, Tony DiCarlo, director de propuestas institucionales de RootstockLabs y autor del informe, reconoció las preocupaciones, pero sostuvo que el diseño subyacente de Bitcoin ofrece ventajas importantes. Declaró a Cointelegraph:
Sí, la financiarización conlleva riesgos reales. Las reservas fraccionarias, la rehypothecation y el apalancamiento excesivo pueden crecer en torno a cualquier activo escaso. Las características de Bitcoin reducen parte de ese riesgo, ya que las garantías pueden verificarse en la cadena, las reglas de liquidación son programables y el suministro de garantías no puede diluirse.
DiCarlo afirmó que los impagos de los prestatarios, los fallos de custodia y la exigibilidad legal siguen siendo preocupaciones, mientras que la volatilidad de Bitcoin aumenta los riesgos del apalancamiento.
Sin embargo, sostuvo que los beneficios de la financiarización podrían superar con creces esos riesgos, y señaló los préstamos respaldados por Bitcoin de MARA por 750 millones de dólares para ayudar a financiar una adquisición prevista de una planta eléctrica en Ohio. El acuerdo permite a MARA conservar sus tenencias de Bitcoin mientras las utiliza como garantía para financiar infraestructura del mundo real.
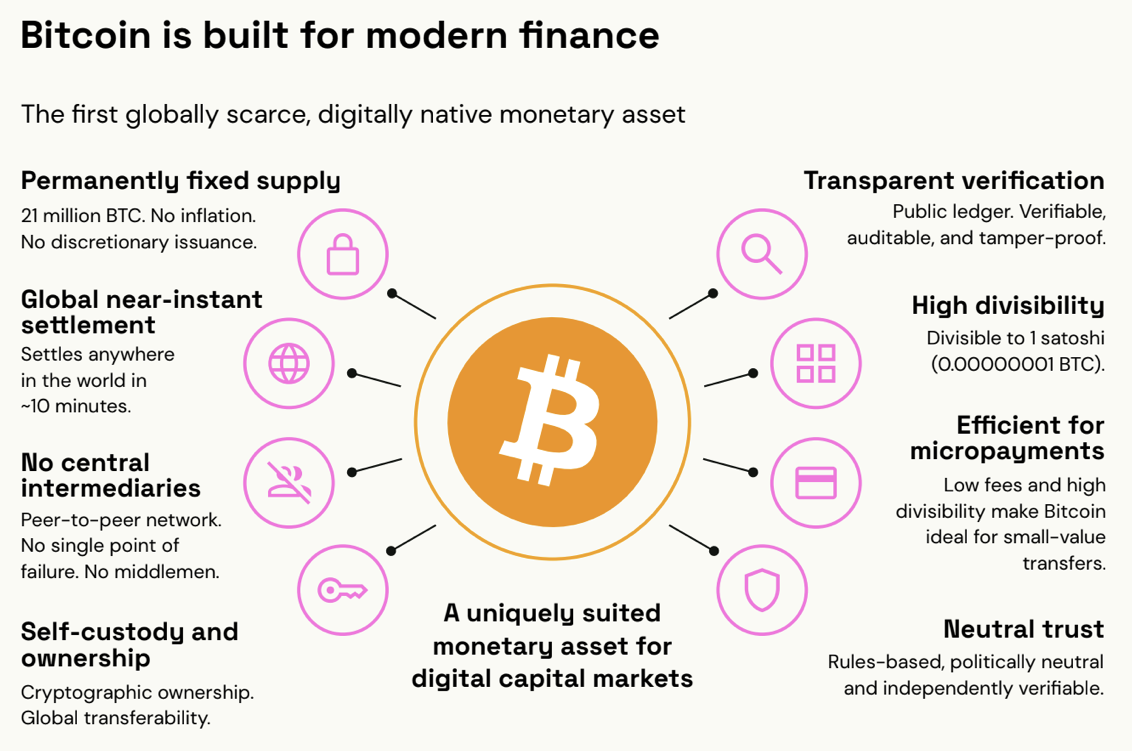
Características clave de Bitcoin para las finanzas modernas. Fuente: informe de RootstockLabs
DiCarlo también reconoció que la adopción institucional podría concentrar las tenencias de Bitcoin entre un pequeño número de custodios. Aunque los fondos cotizados de Bitcoin al contado han sido un importante motor de la adopción institucional, «los accionistas poseen participaciones, no monedas», afirmó, advirtiendo que unos pocos custodios grandes podrían terminar teniendo la mayor parte del Bitcoin.
No obstante, DiCarlo mantuvo que la arquitectura descentralizada de Bitcoin sigue siendo una ventaja fundamental, ya que permite a los titulares conservar el control de sus activos y habilita servicios financieros con menos intermediarios, lo que podría reducir los riesgos de contraparte y las comisiones.
La característica definitoria de Bitcoin es que nadie es su propietario y no necesitas un intermediario para utilizarlo. Los titulares conservan el control de sus claves y, dado que hay menos intermediarios, los servicios financieros basados en Bitcoin pueden conllevar un menor riesgo de contraparte y menos comisiones. Esas ventajas atraen a los usuarios y recompensan a los desarrolladores que crean soluciones en torno a ellas.
Revista: Las criptomonedas podrían superar a las acciones de IA: el veterano de Wall Street Jordi Visser
Cointelegraph está comprometido con un periodismo independiente y transparente. Este artículo de noticias se elabora de conformidad con la Política Editorial de Cointelegraph y tiene como objetivo proporcionar información precisa y oportuna. Se recomienda a los lectores verificar la información de manera independiente. Lea nuestra Política Editorial https://cointelegraph.es/editorial-policy
Más sobre el tema