 Escrito por Christina CombenRedactorRevisado por Andrew FentonEditor
Las stablecoins pueden salir de bancos y naciones a la velocidad del rayo
MagazinePublicado1 oct 2026
Con una alta liquidez y liquidaciones 24/7, las stablecoins pueden salir de bancos y países a la velocidad del rayo. Pero que las stablecoins sean un riesgo —o una oportunidad— depende de la perspectiva.
Cualquiera que haya enviado alguna vez una transferencia bancaria al extranjero conoce el doloroso proceso de esperar cosas como el horario laboral, los bancos corresponsales y los tiempos de liquidación.
En muchos casos, sería más rápido, barato y sencillamente eficiente atar el efectivo físico a una paloma mensajera, o meterlo en un sobre y enviarlo por DHL.
Las stablecoins pueden mover dinero a través de las fronteras durante todo el día, sin esperar a que el sistema heredado encienda sus máquinas de vapor.
Pueden liquidar transacciones 24/7, eliminar capas de intermediarios y dar acceso a dólares digitales sin siquiera necesitar una cuenta bancaria tradicional.
Entonces, ¿seguimos necesitando bancos? ¿Y cuáles son las consecuencias de que las stablecoins ofrezcan una forma más rápida, barata y sencilla de mover dinero?
Los dos relojes
Anthony Vassallo, director de criptomonedas de Silicon Valley Bank, que quebró en marzo de 2023 y ahora opera como una división de First Citizens Bank, explica a Magazine que la competencia de las stablecoins se manifestará en dos marcos temporales:
«Importan dos relojes. Uno es lento: la sustitución de divisas, la erosión de depósitos y el debilitamiento de la transmisión de la política monetaria se acumulan durante meses o años. Uno es rápido: una pérdida de paridad, un shock del emisor o un episodio bancario pueden mover capital a la velocidad del software en cuestión de horas».
El Banco Central Europeo planteó preocupaciones sobre los impactos y sostuvo que grandes cantidades de reservas de stablecoins depositadas en bancos podrían desencadenar retiros en cascada si se produjera un aumento de los reembolsos.
El banco señala un «desajuste de liquidez» entre el dinero digital y el sistema bancario que lo respalda: los activos de reserva están sujetos a los plazos de liquidación tradicionales, mientras que las stablecoins se liquidan durante todo el día.
Relacionado: MiCA endurece las medidas contra USDT en Europa... pero a nadie más le importa
Ya vimos esa dinámica en acción en marzo de 2023, cuando USD Coin perdió su paridad con el dólar después de que Circle revelara que 3.300 millones de dólares de sus reservas estaban depositados en el quebrado Silicon Valley Bank. El incidente convirtió una quiebra bancaria en una crisis de stablecoins casi de la noche a la mañana, y las autoridades tuvieron que intervenir para garantizar los depósitos.
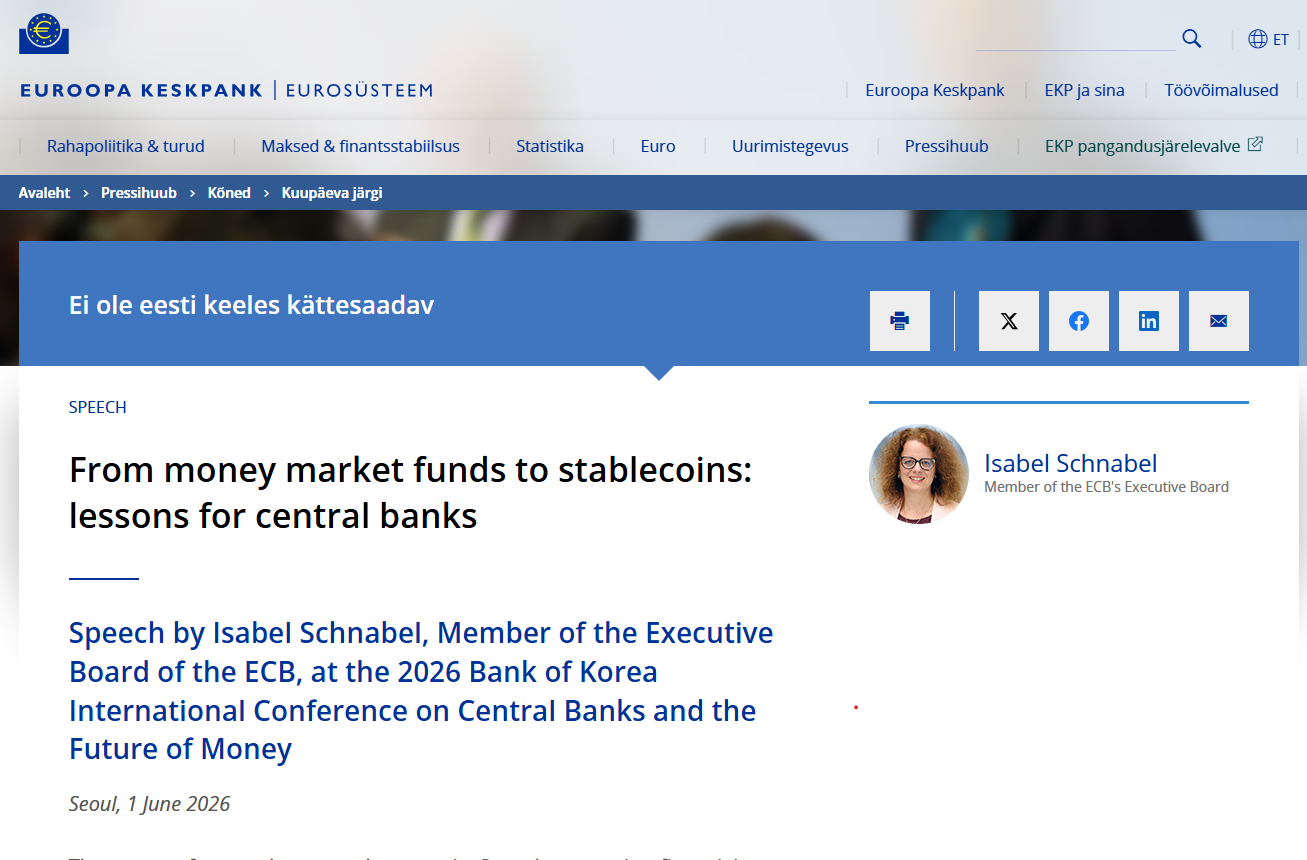
Grandes reservas de stablecoins podrían desencadenar una corrida bancaria. Fuente: BCE
Las corridas bancarias son casos bastante extremos; el reloj más lento que describe Vassallo tiene más bien un efecto de goteo constante. Puede ocurrir sin una crisis y ser más difícil de percibir mientras se desarrolla.
Dolarización a un ritmo más lento
En julio de 2026, el Banco de Pagos Internacionales examinó los flujos de stablecoins y los depósitos convencionales en moneda extranjera en 130 economías.
Descubrió que ambos tienden a crecer en momentos de presión monetaria y durante crisis bancarias o soberanas, mientras que los flujos de stablecoins parecen verse menos afectados por los controles de capital.
Así, cuando las personas intentan salir de una moneda local en deterioro, las stablecoins pueden ofrecer una alternativa basada en el dólar más difícil de contener para los gobiernos locales.
Un informe de septiembre de Sphere Labs y SVB describe a Argentina, Nigeria y Turquía como mercados donde la demanda de stablecoins ha estado estrechamente vinculada a la demanda de exposición al dólar.
En Argentina, por ejemplo, afirma que el 94% de las criptomonedas compradas con pesos eran stablecoins, mientras que en Turquía se intercambiaron alrededor de 38.000 millones de dólares en liras por stablecoins durante un año.
Arnold Lee, director ejecutivo de Sphere Labs, afirma que la adopción de stablecoins es fundamentalmente una historia del dólar, impulsada por la demanda de dólares de personas que enfrentan obstáculos para acceder al sistema bancario tradicional. Explica a Magazine:
«La mayoría de estas economías seguirá avanzando hacia los dólares [...] En lo que dedico mi tiempo es en la forma en que ocurre, porque un país que gestiona el cambio y uno que se ve sobrepasado por él terminan en lugares muy diferentes».
Cuando el reloj se acelera
Un estudio separado del BIS publicado en marzo concluyó que un aumento de la demanda de stablecoins en dólares puede extenderse a los mercados de divisas tradicionales.
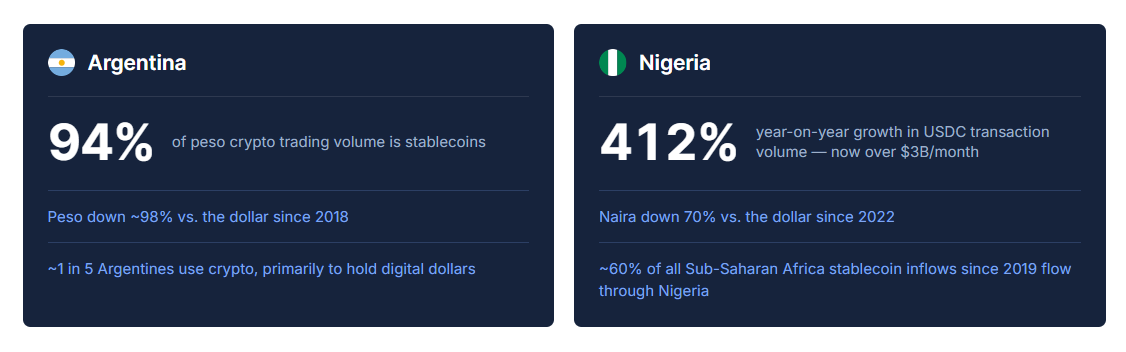
Mercados donde la demanda de stablecoins está vinculada a la demanda de exposición al dólar. Fuente: Sphere/SVB
El estudio examinó cuatro stablecoins principales vinculadas al dólar estadounidense en 27 monedas fiduciarias entre 2021 y 2025, y concluyó que una mayor demanda de stablecoins podría ejercer presión a la baja sobre las monedas locales y encarecer la obtención de dólares mediante swaps de divisas, con un efecto más fuerte cuando los intermediarios financieros ya estaban sometidos a presión.
Lee afirma: «Cuando los ciudadanos de economías con alta inflación pasan de la moneda local a dólares digitales, la transmisión monetaria se debilita, las bases de depósitos se erosionan y la presión aumenta más rápido de lo que los bancos centrales pueden responder».
Relacionado: Las stablecoins no son creíbles para pagos a gran escala, afirma el jefe del BIS
El informe de Sphere describe cómo, durante una disputa entre Estados Unidos y Colombia en enero de 2025, los colombianos volcaron fondos en dólares digitales. Los bancos y las casas de cambio cerraron durante el fin de semana, pero la casa de blockchain siempre está abierta.
Ahí es donde la advertencia del BCE resuena con más fuerza.
Según las actuales normas de los Mercados de Criptoactivos (MiCA), los emisores de stablecoins deben mantener al menos el 30% de las reservas en depósitos bancarios, y hasta el 60% en el caso de los tokens referenciados a activos (ART).
Lecciones para el auge de las stablecoins. Fuente: BIS
El Sistema Europeo de Bancos Centrales propuso alejarse de esos porcentajes fijos a principios de este mes, para avanzar hacia requisitos basados en la rapidez con la que los activos de reserva pueden ponerse a disposición.
Eso evitaría un escenario apocalíptico en el que fuertes reembolsos dejaran sin liquidez a los prestamistas comerciales de la noche a la mañana; algo sobre lo que el director ejecutivo de Tether, Paolo Ardoino, advirtió en 2024, cuando calificó a MiCA de «muy peligroso cuando se trata de stablecoins».
Por tanto, el mismo sistema puede generar presión en ambas direcciones: el dinero puede salir de un banco y pasar a stablecoins cuando los usuarios quieren dólares digitales, y luego volver a través de los bancos cuando esas stablecoins se reembolsan.
La tecnología no determina en qué dirección se mueve el flujo, pero sí puede determinar la rapidez con la que ocurre.
Entonces, ¿qué es lo que realmente se desplaza?
Sin embargo, las stablecoins todavía no están conquistando el mundo. A menudo son simplemente una moneda intermedia que se mueve más rápido, pero que al final se convierte en dólares en el banco.
Pankaj Bengani, antiguo ejecutivo de Block y cofundador de la empresa de pagos con stablecoins MELD, explica a Cointelegraph que cerca de la mitad del volumen de salida de stablecoins B2B de la empresa corresponde a Norteamérica.
Afirma que entre las empresas que la utilizan se encuentran importadores, exportadores, empresas tecnológicas, mercados de comercio electrónico, compañías de pagos y empresas fintech.
“La gran mayoría de las empresas de nuestros datos vuelve a convertir a moneda fiduciaria inmediatamente después de liquidarse la transacción. No están adoptando una posición en criptomonedas. Utilizan MELD como vía de liquidación en lugar de SWIFT”, afirma Bengani.
Explica que los mayores flujos corresponden a pagos comerciales transfronterizos, especialmente cuando las empresas obtienen o mantienen dólares, pero sus proveedores y empleados necesitan moneda local.
Los pagos a proveedores representan cerca de un tercio del uso empresarial, mientras que la liquidación de facturas supone aproximadamente una cuarta parte.
Eso dibuja un panorama diferente al de las personas que recurren a los dólares digitales para proteger sus ahorros de la inflación o retirar sumas globales del sistema fiduciario en momentos de tensión.
Y plantea otra pregunta interesante: si el dinero no permanece en las criptomonedas, ¿qué parte del sistema tradicional está siendo realmente desplazada? Bengani afirma:
“Las stablecoins no reemplazarán a SWIFT de la noche a la mañana. El cambio realista es una capa de corresponsalía más delgada, con una vía común de liquidación que sustituya los pasos intermedios que existen únicamente porque históricamente los bancos se necesitaban entre sí para cruzar fronteras”.
En un mundo donde el dinero se mueve a la velocidad del pensamiento, eso no significa que los bancos desaparezcan.
Bengani afirma que las reservas siguen depositadas en bancos y bonos del Tesoro, que las empresas aún necesitan monedas fiduciarias y que los bancos continúan siendo importantes para “la custodia, el cumplimiento normativo, la liquidez y la liquidación local”.
Pero lo que cambia es la infraestructura intermedia: las stablecoins quizá no estén retirando a los bancos del sistema financiero tanto como cambiando dónde se encuentra la fricción.
Revista: Los exchanges que informan las ganancias cripto al IRS se enfrentan a una pesadilla fiscal
Cointelegraph publica reportajes extensos, análisis y periodismo narrativo elaborados por el equipo editorial interno de Cointelegraph, con experiencia en la materia. Todos los artículos son editados y revisados por los editores de Cointelegraph conforme a nuestros estándares editoriales. Algunos artículos contienen enlaces de afiliados, por los que Cointelegraph puede obtener una comisión. Estas relaciones no influyen en los productos que reseñamos ni en nuestras conclusiones editoriales. El contenido publicado aquí no constituye asesoramiento financiero, legal ni de inversión. Los lectores deben realizar su propia investigación y consultar a profesionales calificados cuando sea necesario. Cointelegraph mantiene una independencia editorial total.
Más sobre el tema