 Escrito por Andrew FentonEditorRevisado por Felix NgEditor
¿Pueden anularse las normas favorables a las criptomonedas de la SEC y la CFTC? Opinión jurídica
RevistaPublicado15 oct 2026
La SEC y la CFTC han emitido recientemente un conjunto de normas favorables a las criptomonedas. Pero ¿resistirán las normas el escrutinio judicial y puede el «ejército anticripto» revocarlas fácilmente?
Tras el fracaso de la votación de cierre del debate sobre la ley CLARITY en el Senado, la SEC y la CFTC se apresuraron a emitir sus propias normas para los mercados de criptomonedas.
Dos días después de la votación, la SEC presentó una exención de cinco años que permite la emisión y negociación de tokens de acciones. Desde entonces, OKX se ha asociado con ICE para lanzar la negociación de 63 acciones cotizadas en la NYSE, y Securitize lanzó 12 Securitize Stocks, incluidas Apple, Nvidia y Microsoft.
La SEC también emitió directrices que aclaran que un token de criptomoneda no se convierte en un valor solo porque un proyecto recompre sus propios tokens, y declaró que los tokens de staking líquido no son valores. También propuso nuevas normas para la custodia de activos digitales.
Mientras tanto, la CFTC se movió para eximir a algunos proveedores de software de criptomonedas de los requisitos de registro. Ha propuesto una nueva categoría de registro de «mercado de activos digitales» y pretende permitir que las plataformas registradas ofrezcan operaciones apalancadas.
Sin embargo, a algunos miembros del sector les preocupa que estas normas puedan estar construidas sobre terreno inestable. TD Cowen advirtió que las normas de las agencias «son las más fáciles de rescindir», algo que quedó demostrado cuando los comisionados nombrados por Trump borraron todo rastro de la era de Gary Gensler.
Una decisión de la Corte Suprema de 2024 también implica que los tribunales pueden anular con mayor facilidad las normas de las agencias.
La durabilidad de la elaboración normativa de los reguladores se está poniendo a prueba actualmente en los tribunales, después de que un grupo de bancos comunitarios demandara a la Oficina del Contralor de la Moneda por exceder sus facultades al permitir que empresas de criptomonedas obtuvieran licencias de bancos fiduciarios nacionales.
Para analizar las cuestiones jurídicas implicadas, Magazine habló con Yuriy Brisov, de D&A Partners. Esta es una versión editada de la conversación.
Magazine: El presidente de la SEC, Paul Atkins, dijo después de que fracasara la votación sobre la ley CLARITY que la agencia estaba publicando normas porque el Congreso no lo hacía. ¿Se supone que agencias como la SEC deben crear normas o simplemente interpretar las normas que ya existen?
Brisov: Se supone que deben crear normas. Tienen esta facultad en virtud de la Ley de Bolsa de 1934. La SEC se creó como resultado del gran colapso de los mercados estadounidenses a finales de la década de 1920. Desde su creación, la SEC tuvo la facultad de crear normas y reglamentos sobre cómo debían aplicarse las leyes. La legislación estadounidense funciona creando normas generales, como un marco, y luego cuenta con un organismo de vigilancia que supervisa estas normas.
Hubo una razón para crearla así: para que, cuando, por ejemplo, aparecieran los tokens de blockchain, la legislación estadounidense estuviera preparada para dar cabida a las nuevas tecnologías. Eso es lo que la Comisión lleva haciendo desde hace mucho tiempo y, obviamente, está dentro de sus facultades.
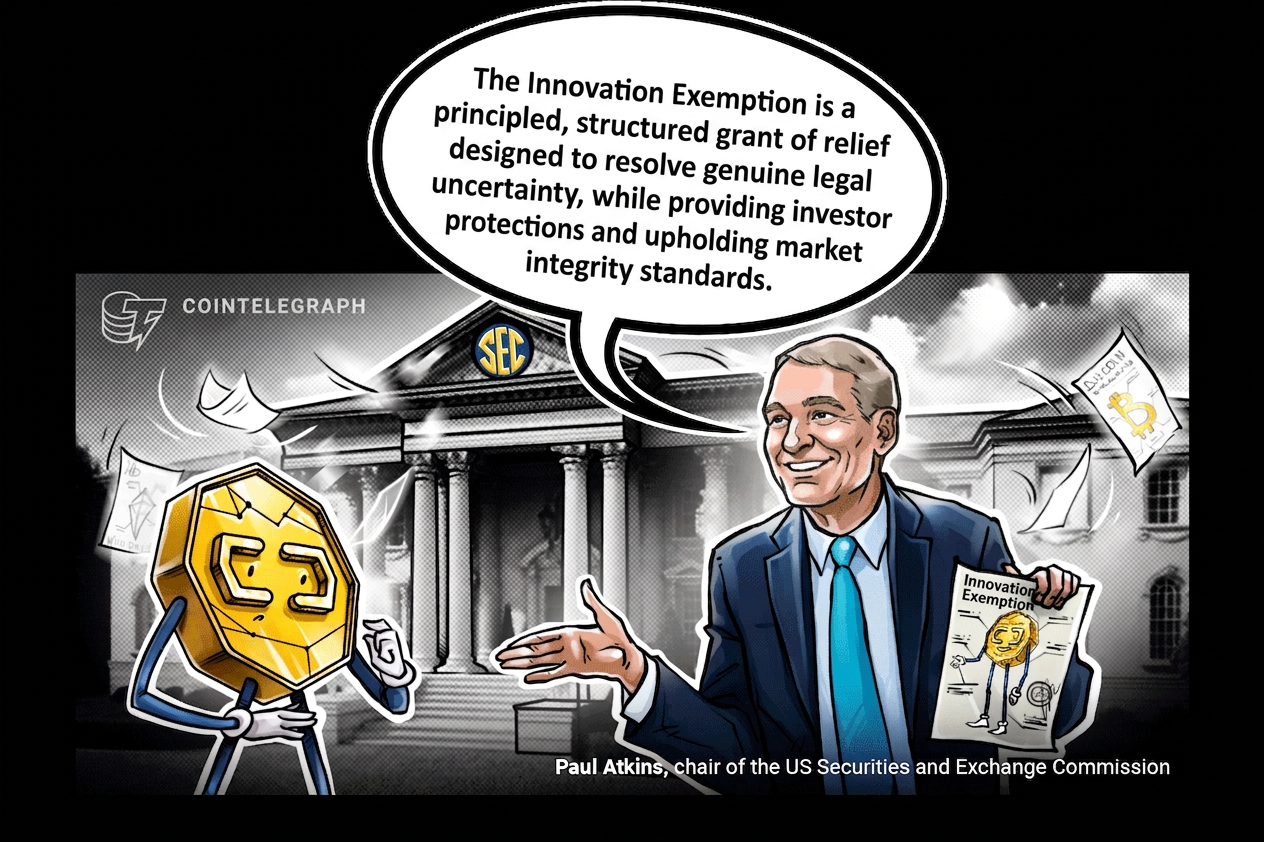
Magazine: ¿Pueden interpretar las normas de forma opuesta a como lo hizo una SEC nombrada por una administración anterior?
Brisov: Debe haber una razón para ello. En teoría pueden hacerlo, pero debe hacerse dentro de la formación del cuerpo jurídico. Bajo Gary Gensler, la Comisión intentó aplicar estas normas a los tokens. Resultó que fracasó porque todavía existe ambigüedad y muchas empresas abandonaron definitivamente el mercado estadounidense.
Esta es la oportunidad para que la nueva Comisión supervise estas normas y diga: «Lo intentaron, pero podemos ver que no funciona. Así que ofreceremos nuestras propias normas». Pero la facultad de proponer normas es limitada. Si proponen reglamentos que impongan una carga económica insoportable a las empresas, o algo disparatado, también hay leyes que permiten a las empresas o a cualquier parte perjudicada impugnar ese reglamento ante los tribunales y decir: «No nos gusta lo que ha estado haciendo la SEC porque está perjudicando al mercado».
En 2011, hubo un caso en el que la SEC aplicó nuevas normas sobre cómo votan los accionistas mediante un poder. Y la comunidad empresarial dijo: «Es disparatado, es gravoso y no nos gusta». Hubo un caso, Business Roundtable contra la SEC, y [la comunidad empresarial] ganó.
Magazine: ¿Cuál fue la decisión Chevron de la Corte Suprema y cómo afecta su anulación en 2024 a los casos judiciales sobre la elaboración de normas por parte de agencias como la SEC y la CFTC?
Brisov: Chevron fue un caso famoso de 1984. Básicamente, el tribunal dijo que, si la ley es ambigua o existen incertidumbres y ambigüedades en la norma, debíamos utilizar la interpretación de la agencia como si fuera la ley. En junio de 2024, Loper Bright estableció un nuevo precedente que anuló Chevron. Ahora dice que no tenemos que hacerlo. Por supuesto, [la SEC es] una autoridad sólida: ¿quién conoce mejor las leyes de valores que la SEC? Pero el tribunal debería utilizar su propio criterio y aplicar por sí mismo el caso Howey.
Magazine: Entonces, ¿eso hace más probable que se anulen las normas de la SEC?
Brisov: En algunos casos, los tribunales pueden llegar a una conclusión diferente.
No se puede simplemente llegar y decir «no nos gusta este reglamento». Por ejemplo, si eres un agente de bolsa tradicional o un participante tradicional del mercado de inversiones en Estados Unidos y dices: «Mire, estoy sufriendo por este nuevo reglamento», deberías poder demostrar que no hubo suficiente investigación, que es gravoso para el negocio y que no resulta rentable para el mercado estadounidense. Si demuestran los perjuicios y la falta de investigación, el tribunal puede anular este reglamento.
Por lo que puedo ver, Paul Atkins y la SEC han consultado a muchas empresas de criptomonedas y a fondos de capital riesgo. Han investigado, así que no es algo que se les haya ocurrido de la noche a la mañana.
Relacionado: OKX y la matriz de la NYSE presentan una plataforma para lanzar acciones estadounidenses tokenizadas
Magazine: Supongamos que las normas de la SEC y la CFTC sobreviven durante los próximos dos años y que las empresas invierten mucho dinero en infraestructura para acciones tokenizadas basándose en las nuevas normas. ¿Podría una nueva SEC revertir unilateralmente las normas o tendría que tener en cuenta las empresas creadas sobre la base de la antigua interpretación?
Brisov: Tienen que tenerlas en cuenta. Si existe potencial para que el mercado estadounidense crezca y se beneficie de esta regulación, no podrán simplemente anularla. Existe el mismo proceso de razonamiento que sigue una agencia o un tribunal. Se denomina IRAC: cuestión, norma, análisis y conclusión. Tendrían que aplicar una lógica comprensible y transparente.
No pueden limitarse a decir que no les gusta. Tienen que explicarlo. Tienen que aportar una justificación económica. Tienen que presentar investigaciones y demostrar que son insuficientes. Y solo entonces pueden llegar a una conclusión diferente.
A efectos del argumento, podríamos decir que Paul Atkins odia el test de Howey y que le habría encantado abandonarlo, pero no puede hacerlo. En cada nota, sigue repitiendo que el caso Howey todavía funciona y que sigue siendo una regulación válida en Estados Unidos. Sin embargo, podemos interpretarlo de manera diferente en este caso y en aquel caso, y esta es nuestra lógica. Esto es lo que nos permite hacerlo, y él lo explica de forma transparente.
Revista: La SEC parece haber estado trabajando en la exención para la innovación durante años. Pero más recientemente, la SEC elaboró unas preguntas frecuentes en las que afirma que el hecho de que una empresa de criptomonedas recompre su propio token no convierte a un token considerado una materia prima en un valor. ¿Podría sentirme seguro y tener la tranquilidad de poner en marcha un programa de recompra de tokens basándome en unas preguntas frecuentes de la SEC?
Brisov: Si lo sigues, y ha sido creado por personas que saben de lo que hablan, probablemente no tendrás problemas. Pero no es legislación. Unas preguntas frecuentes son como un manual. No tienen autoridad alguna, ni siquiera para el personal.
Revista: Entonces, ¿las preguntas frecuentes no dicen que hayan cambiado las normas, sino simplemente cuáles son las normas?
Brisov: Es solo una explicación adicional, como un compendio de casos en la universidad. Son notas del personal. Un manual que explica al personal cómo debe trabajar y cómo debe entender esto. Las reescriben con bastante frecuencia.
Revista: Reescribieron las preguntas frecuentes después de una semana porque el asesor jurídico de a16z dijo que dejaban una enorme laguna legal.
Brisov: Exactamente, y así es como debe hacerse. No es regulación ni legislación; pueden cambiarlas cada semana.
Revista: ¿Podría THORChain enfrentarse a un proceso penal por los fondos robados de Bitget? Opinión jurídica
Cointelegraph publica reportajes extensos, análisis y periodismo narrativo elaborados por el equipo editorial interno de Cointelegraph, con experiencia en la materia. Todos los artículos son editados y revisados por los editores de Cointelegraph conforme a nuestros estándares editoriales. Algunos artículos contienen enlaces de afiliados, por los que Cointelegraph puede obtener una comisión. Estas relaciones no influyen en los productos que reseñamos ni en nuestras conclusiones editoriales. El contenido publicado aquí no constituye asesoramiento financiero, legal ni de inversión. Los lectores deben realizar su propia investigación y consultar a profesionales calificados cuando sea necesario. Cointelegraph mantiene una independencia editorial total.
Más sobre el tema