 Escrito por Nate KostarRedactorRevisado por Robert LakinEditor
La alianza con SoFi muestra que las stablecoins pueden ofrecer un sistema alternativo de liquidación basado en blockchain
Últimas NoticiasPublicado24 sept 2026
SoFi profundiza en los pagos al trasladar todo su programa de tarjetas a un sistema de liquidación basado en blockchain mediante su stablecoin SoFiUSD, con un volumen anualizado previsto de más de 25.000 millones de dólares.
Las stablecoins se utilizan cada vez más para liquidar pagos detrás de las redes de tarjetas existentes, lo que permite mover dinero las 24/7 sin cambiar la forma en que pagan los consumidores.
Pero, en lugar de excluir del proceso a Visa, Mastercard o los bancos, la tecnología comienza a sustituir una parte más específica de la infraestructura de pagos: los sistemas bancarios tradicionales utilizados para liquidar las obligaciones entre los participantes.
Ese cambio fue el centro de atención esta semana, cuando SoFi comenzó a liquidar transacciones de tarjetas de débito y crédito con Mastercard utilizando su stablecoin SoFiUSD. El banco dijo que está trasladando todo su programa de tarjetas —que espera procese más de 25.000 millones de dólares en volumen anualizado— a este sistema.
El cambio no elimina a los intermediarios del proceso de liquidación de tarjetas, dijo un portavoz de SoFi a Cointelegraph, pero proporciona un sistema alternativo de liquidación basado en blockchain.
Para los clientes, el cambio ocurre en gran medida entre bastidores. Los titulares de tarjetas de SoFi seguirán utilizando sus tarjetas de débito y crédito con normalidad, mientras que trasladar el proceso a la cadena permite al banco liquidar las transacciones más rápido, según el portavoz.
Visa también está trasladando la liquidación a la cadena. En abril, la compañía dijo que su programa piloto de liquidación con stablecoins había alcanzado un ritmo anualizado de 7.000 millones de dólares al ampliar la compatibilidad a nueve blockchains, y describió la liquidación basada en blockchain como un «complemento viable de los sistemas de liquidación tradicionales».
Relacionado: EE. UU. sopesa impulsar en el extranjero las stablecoins respaldadas por el dólar: Bloomberg
Las stablecoins no eliminan a los intermediarios de pagos
Investigadores de la Reserva Federal escribieron en una nota de marzo que las stablecoins podrían cambiar la economía de los pagos sin eliminar necesariamente a los bancos.
Cointelegraph habló con expertos en pagos e inversión para comprender mejor qué cambia realmente al trasladar la liquidación de tarjetas a la cadena y qué permanece prácticamente igual.
«En esta etapa, no lo llamaría desintermediación», declaró a Cointelegraph Martins Benkitis, cofundador y CEO del proveedor de liquidez para mercados emergentes Gravity Team.
«Visa y Mastercard siguen ahí. Los bancos siguen ahí. La red todavía calcula las obligaciones, gestiona la transacción y decide cómo interactúan los participantes», afirmó.
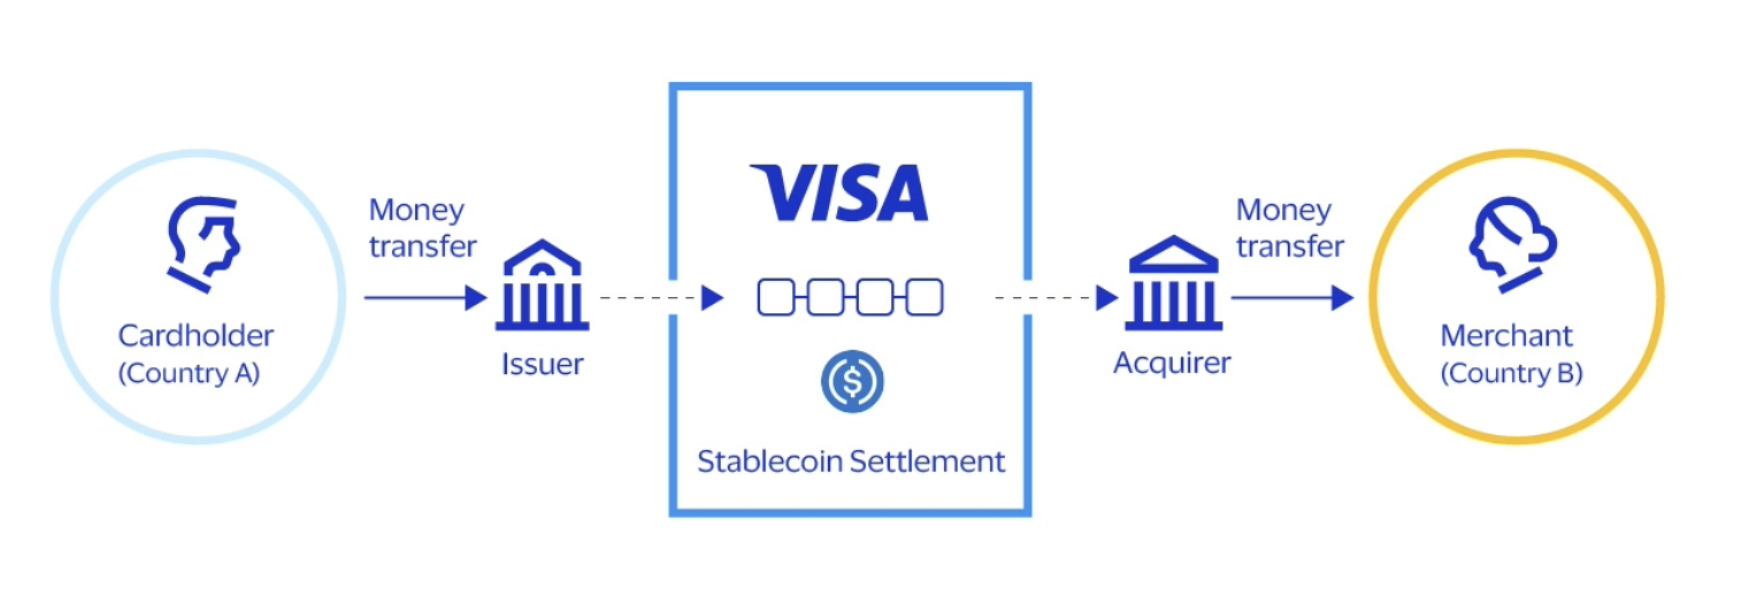
Modelo de liquidación de Visa con stablecoins. Fuente: Visa
Como resultado, las stablecoins podrían convertirse en una parte más importante de los pagos sin que las empresas o los consumidores tengan necesariamente que interactuar directamente con ellas.
«Si las stablecoins se convierten en una parte importante de los pagos, probablemente a la mayoría de las empresas no les importará que haya una stablecoin en algún punto del proceso», dijo Benkitis. «Les importará que la liquidación esté disponible cuando la necesiten y que el dinero llegue».
La economía de una liquidación más rápida
Varun Datta, capitalista de riesgo y fundador de Truth Ventures, coincidió en que la liquidación continua podría reducir las demoras y la cantidad de capital que las empresas necesitan mantener en distintos lugares para los pagos, especialmente entre fronteras.
Pero esos beneficios no se traducen necesariamente en pagos más baratos, afirmó. Todavía deben tenerse en cuenta los costos de conversión, cumplimiento normativo, integración y gestión de stablecoins.
«No creo que la velocidad en una blockchain implique automáticamente un pago más barato de extremo a extremo», dijo Datta. Añadió que querría ver pruebas de menores costos totales y una mejor gestión de la liquidez a escala antes de considerar demostrado el argumento económico.
Relacionado: La adopción de stablecoins en EE. UU. podría dispararse con protecciones similares a las bancarias: encuesta de Visa
Las stablecoins todavía necesitan liquidez local
La economía puede volverse más complicada cuando las stablecoins finalmente deben convertirse a monedas locales.
Benkitis dijo que, aunque las stablecoins denominadas en dólares pueden moverse entre balances en cuestión de minutos, completar pagos en mercados emergentes puede ser más complicado. La liquidez en moneda local puede ser menor, menos bancos pueden gestionar los flujos y sigue siendo necesario acceder al sistema bancario nacional.
«La stablecoin lleva el valor rápidamente hasta allí», dijo Benkitis. «Aún se necesita liquidez local para completar el pago».
Revista: Ganadores y perdedores de las nuevas normas de la SEC sobre acciones tokenizadas
Cointelegraph está comprometido con un periodismo independiente y transparente. Este artículo de noticias se elabora de conformidad con la Política Editorial de Cointelegraph y tiene como objetivo proporcionar información precisa y oportuna. Se recomienda a los lectores verificar la información de manera independiente. Lea nuestra Política Editorial https://cointelegraph.es/editorial-policy
Más sobre el tema