 Escrito por Sam BourgiRedactorRevisado por Robert LakinEditor
El modelo de tesorería cripto pierde ventaja a medida que se desvanecen las primas de las acciones: DWF
Últimas NoticiasPublicado24 sept 2026
La mayoría de las DAT cotizan ahora por debajo del valor de sus tenencias de criptoactivos, debilitando un modelo de financiación que antes ayudaba a las empresas a ampliar sus balances.
El modelo de tesorería cripto ha perdido en gran medida su ventaja inicial: la mayoría de las empresas de tesorería de activos digitales (DAT) ya no obtienen las primas que les permitían captar capital y acumular más criptoactivos sin diluir a los accionistas existentes, según un nuevo informe de DWF Ventures.
El informe, publicado el jueves, concluyó que solo cuatro de las 20 DAT más grandes por activos bajo gestión cotizan por encima de un mNAV de 1, lo que significa que su valor de mercado supera el valor de sus tenencias de criptoactivos. Son Bit Digital, Strive, Hyperliquid Strategies y BitMine.
Los descuentos generalizados sugieren que los inversores ya no están dispuestos a pagar la misma prima por obtener exposición a los criptoactivos a través de empresas cotizadas.
Desde que Michael Saylor fue pionero del modelo de tesorería de Bitcoin en 2020, la mayoría de las acciones de DAT han tenido un rendimiento inferior al de simplemente mantener el criptoactivo subyacente, según DWF. Incluso entre las acciones de DAT que han obtenido un rendimiento superior, DWF constató que la ventaja frente a simplemente mantener la criptomoneda generalmente ha sido pequeña.
El informe llega cuando Sequans Communications, una empresa francesa de semiconductores que lanzó una estrategia de tesorería de Bitcoin el año pasado, reveló que vendió sus 314 BTC restantes, completando una salida que inició al reembolsar su deuda convertible en mayo. Sequans ya no posee criptomonedas en su balance.
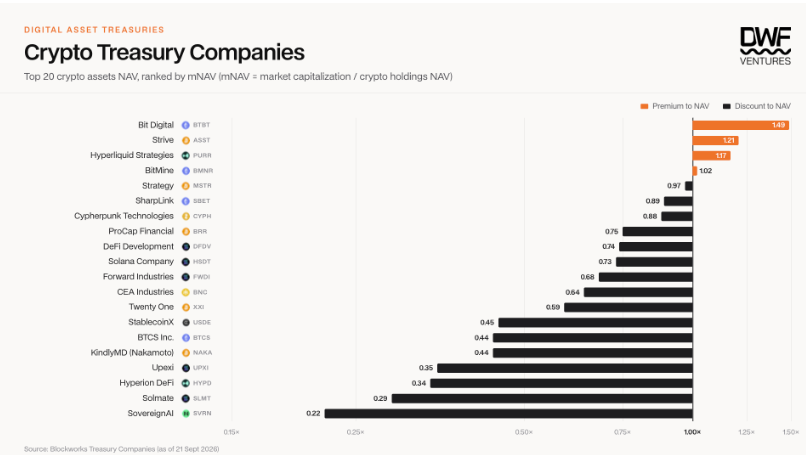
Según DWF, la prima que los inversores pagaron por las acciones de DAT generalmente alcanzó su punto máximo cuando la estrategia era nueva y atraía la atención de los inversores. Strategy, por ejemplo, vio cómo su mNAV alcanzaba un máximo a finales de 2024 durante el repunte de Bitcoin, cuando la demanda de exposición apalancada a BTC era fuerte.
Relacionado: Strategy revela una capacidad de captación de capital de 44.100 millones de dólares para comprar más Bitcoin
Las advertencias sobre las DAT son anteriores a la última caída
DWF no es la única firma que ha advertido sobre la caída de los mNAV. Standard Chartered planteó el problema en septiembre de 2025, cuando Bitcoin y el mercado de criptomonedas en general estaban en auge, y advirtió de que un «colapso del mNAV» podría conducir a una consolidación generalizada entre las empresas de tesorería de activos digitales.
Galaxy Digital emitió una advertencia similar el año pasado, al argumentar que el modelo DAT «depende fundamentalmente de una prima persistente de las acciones sobre el NAV».
Esa prima permite a las empresas emitir acciones y utilizar los fondos obtenidos para comprar más criptomonedas sin diluir las participaciones de los accionistas existentes. Si, en cambio, las acciones cotizan por debajo del NAV, captar capital mediante acciones para comprar más criptomonedas puede resultar dilutivo y socavar el mecanismo de financiación central de la estrategia.
«Si la prima colapsa o, peor aún, se convierte en un descuento, el modelo empieza a romperse», escribió el analista de investigación de Galaxy, Will Owens.
El modelo ha demostrado ser más difícil de mantener este año, ya que Bitcoin cayó desde un máximo histórico de más de 126.000 dólares el pasado octubre hasta situarse por debajo de los 60.000 dólares, antes de recuperarse hasta alrededor de 86.000 dólares.
Revista: Las empresas de tesorería de Bitcoin pueden superar a BTC... pero ¿vale la pena asumir el riesgo?
Cointelegraph está comprometido con un periodismo independiente y transparente. Este artículo de noticias se elabora de conformidad con la Política Editorial de Cointelegraph y tiene como objetivo proporcionar información precisa y oportuna. Se recomienda a los lectores verificar la información de manera independiente. Lea nuestra Política Editorial https://cointelegraph.es/editorial-policy
Más sobre el tema