 Escrito por Christina CombenRedactorRevisado por Andrew FentonEditor
¿Cometiste un error «honesto» con los impuestos de criptomonedas? Un nuevo proyecto de ley ofrece una salida
RevistaPublicado19 oct 2026
Un proyecto de ley estadounidense propuesto permitiría a los inversores en criptomonedas corregir errores pasados en sus declaraciones fiscales mediante un programa específico de divulgación, con sanciones reducidas para los contribuyentes que cumplan los requisitos.
Los inversores en criptomonedas que no declararon operaciones en años anteriores pronto podrían respirar aliviados gracias a una legislación que avanza actualmente en el Congreso de Estados Unidos.
La sección 502 de la Digital Asset Tax Certainty Act, H.R. 10357, obligaría al secretario del Tesoro a establecer un Programa de Divulgación Voluntaria de Activos Digitales en un plazo de 12 meses desde la entrada en vigor de la ley.
Esto permitiría a los contribuyentes que cumplan los requisitos corregir cualquier infracción fiscal pasada relacionada con activos digitales mediante la presentación de declaraciones enmendadas y el pago del impuesto adeudado, junto con los intereses y una sanción del programa.
El Comité de Medios y Arbitrios de la Cámara de Representantes aprobó el proyecto de ley por 38 votos contra 5 el 16 de septiembre, pero aún no se ha convertido en ley; todavía debe ser aprobado por la Cámara y el Senado y firmado por el presidente.
«Es un cambio importante que ayudaría a muchos contribuyentes comunes y ha recibido muy poca atención», declaró a Magazine Andrew Gordon, director ejecutivo de Digital Asset Tax Action.
Una brecha en el sistema
Los inversores en criptomonedas de Estados Unidos ya afrontan la primera temporada de declaraciones bajo las nuevas normas de declaración de los corredores mediante el formulario 1099-DA, que dan al IRS mayor visibilidad sobre las transacciones con criptomonedas.
Gordon afirma que esas normas deberían facilitar las declaraciones en adelante, pero no abordan los años anteriores a su entrada en vigor.
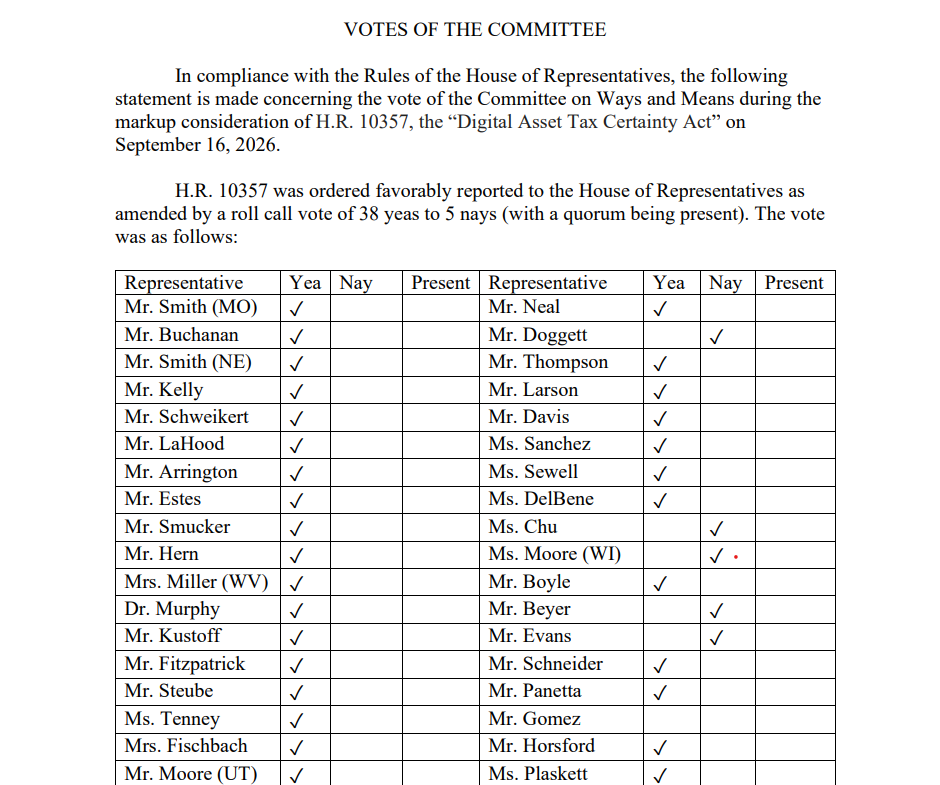
El Comité de Medios y Arbitrios de la Cámara de Representantes aprobó el proyecto de ley por 38 votos contra 5. Fuente: Ways & Means
«Una gran proporción de los inversores no declaró correctamente sus operaciones a lo largo de los años», afirma, y los procedimientos existentes no ofrecen a los contribuyentes que cometieron «errores honestos» una forma predecible de resolver sus obligaciones.
Relacionado: Grecia planea aplicar un impuesto del 10% sobre las ganancias de capital de las criptomonedas
«Hoy, un inversor en criptomonedas que descubre que no declaró correctamente sus criptomonedas o que no las declaró en absoluto no tiene una buena forma de solucionarlo», afirma; los inversores pueden descubrir años después que entendieron mal el tratamiento fiscal de las operaciones entre criptomonedas o la declaración de actividad en varias plataformas.
Lo que podrían obtener los contribuyentes
La Práctica de Divulgación Voluntaria vigente del IRS está dirigida a contribuyentes que infringieron deliberadamente las normas fiscales y afrontan una posible exposición penal.
Los contribuyentes que cometieron errores en sus declaraciones pueden corregirlos actualmente mediante la presentación de declaraciones enmendadas, pero el tratamiento de las sanciones no es tan predecible como el programa propuesto específicamente para criptomonedas de la disposición 502.
Sharon Yip, contadora pública certificada (CPA) y fundadora de Crypto Tax Advisors, afirma que los errores de declaración entre los inversores comunes en criptomonedas son frecuentes.
Según la experiencia de su empresa, algunos clientes no declararon sus criptomonedas porque creían que no debían pagar impuestos hasta convertirlas en efectivo, mientras que otros dependieron de registros incompletos de los exchanges o clasificaron incorrectamente las operaciones.
«No existe un proceso estandarizado que ofrezca a los inversores en criptomonedas que no actuaron deliberadamente un tratamiento predecible de las sanciones ni una resolución clara», declaró Yip a Magazine.
Según explica, un programa específico para criptomonedas podría «cubrir esta brecha» al proporcionar «un periodo de corrección definido, sanciones reducidas y predecibles y mayor certeza para los contribuyentes que se presenten voluntariamente».
Lo que ofrecería el proyecto de ley
En virtud de la sección 502, por lo general los contribuyentes tendrían que presentar declaraciones enmendadas en un plazo de 24 meses desde el establecimiento del programa, y el proyecto de ley establece dos vías de sanción.
Se aplicarían tasas más bajas a los contribuyentes que certifiquen, bajo pena de perjurio, que sus infracciones no fueron fraudulentas ni deliberadas. Afrontarían una sanción del 0% sobre los primeros 25.000 dólares de déficit fiscal por año y del 5% sobre las cantidades superiores, si presentan la declaración durante los primeros 12 meses del programa.
Para quienes no certifiquen, se aplicarían tasas del 25% sobre los primeros 25.000 dólares y del 40% sobre el excedente, y las tasas aumentarían si los contribuyentes no aprovechan el plazo inicial.
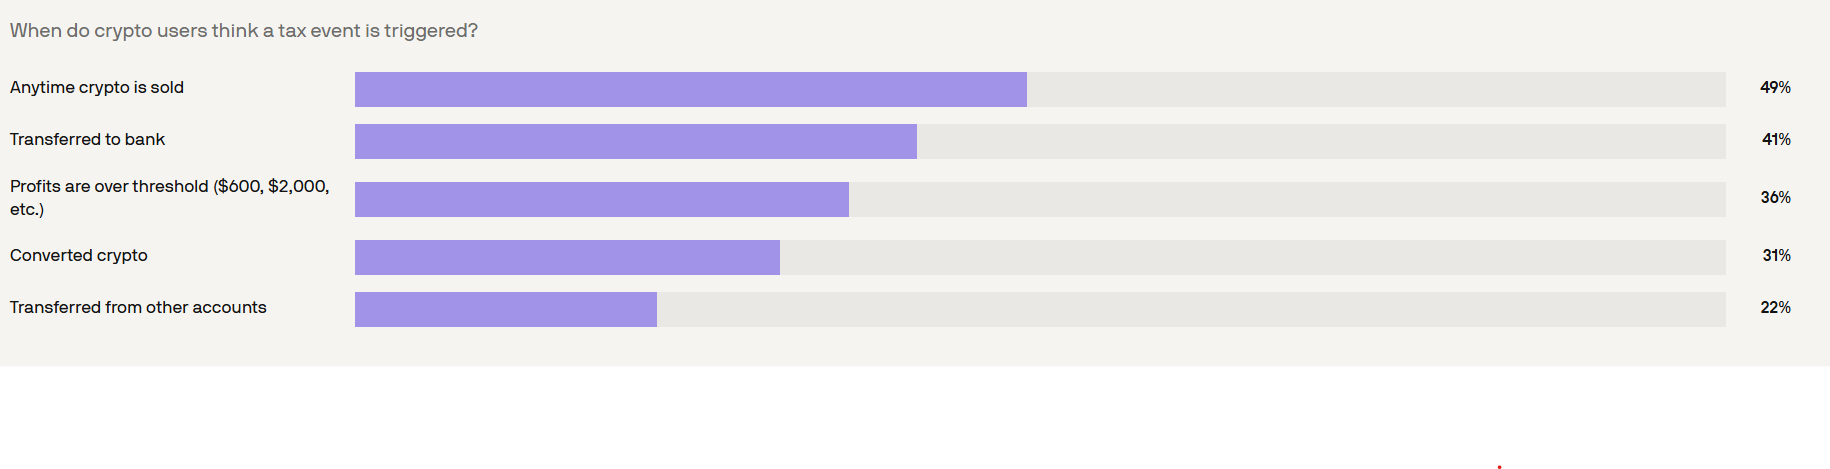
El 49% de los usuarios de criptomonedas entendía que vender criptomonedas puede constituir un hecho imponible. Fuente: Cointracker
También existe una exención de determinadas sanciones civiles, y los contribuyentes que no certifiquen quedan protegidos frente a remisiones penales basadas en la información divulgada correctamente sobre los delitos fiscales cubiertos por la disposición.
Yip afirma que los contribuyentes deberían revisar su historial de transacciones en exchanges y billeteras para identificar qué años deben corregirse antes de evaluar si sus errores fueron realmente no deliberados.
Dado que certificar falsamente conlleva una pena por perjurio, recomienda buscar orientación profesional cuando los contribuyentes no estén seguros.
La sección 502 podría suponer un alivio bienvenido para muchos usuarios estadounidenses de criptomonedas; un informe de 2026 de CoinTracker y Coinbase determinó que solo el 49% entendía correctamente que vender criptomonedas puede constituir un hecho imponible.
Magazine: Los préstamos de criptomonedas vuelven a crecer… pero ¿han resuelto los riesgos?
Cointelegraph publica reportajes extensos, análisis y periodismo narrativo elaborados por el equipo editorial interno de Cointelegraph, con experiencia en la materia. Todos los artículos son editados y revisados por los editores de Cointelegraph conforme a nuestros estándares editoriales. Algunos artículos contienen enlaces de afiliados, por los que Cointelegraph puede obtener una comisión. Estas relaciones no influyen en los productos que reseñamos ni en nuestras conclusiones editoriales. El contenido publicado aquí no constituye asesoramiento financiero, legal ni de inversión. Los lectores deben realizar su propia investigación y consultar a profesionales calificados cuando sea necesario. Cointelegraph mantiene una independencia editorial total.
Más sobre el tema